携程资金流转与坏账风险解析
**资金流转的本质:从交易媒介到风险定价**
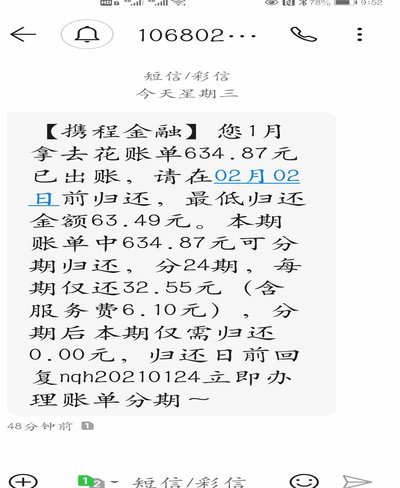
所谓的“携程拿去花哪里还款”,其核心机制远超单纯的支付环节。我们讨论的并非简单的资金借贷循环,而是一种复杂的高度嵌入式供应链金融风险定价模型。当携程或其他OTA平台提供某种预支或分期付款能力时,其资金的流向首先是解决交易双方在时间维度上的错配。酒店、机票供应商和终端消费者之间,存在着收入回款周期、支付即时性以及现金流匹配上的结构性断层。平台介入,实质上扮演的是一个高效率的资金池和信用担保方。平台的资金预支,首先购买的是交易链条中的“时间价值”和“履约确定性”,这意味着其资金流的起点是解决信用风险和流动性瓶颈,而支付的代价,则是将这些沉淀的结构性成本,以各种名目的费用形式进行回收。
**价值捕获的节点:从流量到服务增值**
资金预支的价值最终不会停留在某个环节,而是沿着整个生态链条渗透,并在多个增值点进行捕获。从平台角度看,现金流的提前锁定和资金周转的增强,使其能够更早、更稳定地与上游资源方进行合作,优化库存和定价策略。而对于支付的终点接收方——无论是一家小众酒店,还是全球连锁的机票供应商——平台提供的即时回款保障,其价值体现为降低了资金占用成本和加速了营运资金周转率。平台获取的收益,并非仅仅是显性的手续费,更深层次的是基于交易行为背后的用户画像、消费习惯和行为路径数据。这些数据资产一旦沉淀,就构成了平台进一步优化服务结构和实施更精准金融赋能的基础,这是最具决定性和长期性的财富积累点。
**构建安全壁垒:风险对冲与隐形成本结构**
讨论回款,就必须深入到风控和成本对冲的维度。平台提供的任何信贷或支付便利,本质上都是对交易风险的一次购买和转嫁。所谓的“还款”机制,背后交织的是一套复杂的风险定价系统。平台需要对交易对手方的履约能力、票务商品的不可逆性和潜在的政策变动进行建模和实时评估。当消费者面临付款压力时,背后的还款压力,其实首先体现在平台巨额的资金储备和风控模型维护上。这些成本包括但不限于资金成本、坏账准备金、以及支付网关和保险产品的高额费率。因此,最终的费用结构,是平台商业利益、金融服务成本和风险对冲需求三方博弈下的一个平衡点。
**数据飞轮效应:构建持续的生态护城河**
最终,支付机制的升级和资金的循环流转,加速了整个旅游经济生态的数字化闭环。每一次资金的交接、每一次支付的流程,都如同在数据湖中写入了一块关键数据点。这些交易数据构建了一个庞大、高维度的用户需求模型和供应能力图谱。平台利用这些数据飞轮,能够精准预测区域性的需求高峰、淡季的资源过剩点,进而优化资源的供给侧结构。这种优化能力使得平台不仅是一个支付工具,更升级为一套预测性的资源调度中心。因此,资金流动的核心目标,是在支付的物理回款之外,构建一个数据壁垒,使得平台的生态网络效应持续增强,从而形成难以被复制和颠覆的护城河。
相关文章
便利卡包与即时借贷的秘密
便利卡包借钱的运作机制依赖于嵌入式金融与消费场景的深度耦合。这类产品通过预付费卡包形式实现借贷功能,本质是将传统信贷流程压缩至支付终端。用户在消费时触发的即时授信,实质是基于实时消费数据的动态信用评估...
分付24小时取现为何难实现
“分付24小时取现 取不出来”的现象,绝不仅仅是一个个个体遇到的技术故障,它背后隐藏着金融科技发展迭代的复杂逻辑,以及用户体验设计与风险控制之间的微妙平衡。其核心问题并非“系统问题”,而是用户对支付流...
如何科学规划分期乐购物额度,既用足又不超支?
分期乐作为一种金融工具,通过提供购物额度给用户来促进消费。然而,在实际操作中,如何有效地利用这些额度而不陷入债务陷阱成为了许多消费者关心的问题。首先,明确自己的财务状况是关键步骤之一。评估个人收入、固...
携程“拿去花”影响征信?
最近,有用户反映携程旗下的“拿去花”服务可能会影响个人征信记录。面对这种问题,首先需要明确的是,任何金融机构或服务平台对征信的影响,都必须在用户授权并签订相关协议的情况下进行。那么,当用户发现自己因使...
羊小咩便荔卡如何取现
关于“羊小咩便荔卡”的取现问题,首先需要明确的是,“羊小咩便荔卡”并不是一个广泛认可或官方存在的真实产品名称。因此,在讨论其具体的取现方式之前,有必要对产品的背景和功能进行澄清。 如果假设这里指的是...
鹿优选物品回收全解析
鹿优选的物品回收流程以系统化分层处理为核心,其首阶段聚焦于物品的精准分类与价值评估。专业团队通过AI视觉识别技术与人工复核结合,对物品的材质、成色、使用痕迹进行多维数据采集,建立动态估值模型。这一环节...