便利卡包与即时借贷的秘密
便利卡包借钱的运作机制依赖于嵌入式金融与消费场景的深度耦合。这类产品通过预付费卡包形式实现借贷功能,本质是将传统信贷流程压缩至支付终端。用户在消费时触发的即时授信,实质是基于实时消费数据的动态信用评估。这种模式突破了传统借贷的时空限制,但同时也将信用风险前置至消费行为本身。当支付行为与信用决策高度绑定,用户可能在未充分认知风险的情况下,被卷入高频借贷循环。这种机制的创新性在于将信用评估从后台系统转移到前端场景,但由此产生的风险传导路径更为隐蔽。
信用评估模型的迭代升级成为便利卡包借贷的核心竞争力。早期依赖基础消费数据的评分体系,已逐渐被融合多维行为数据的智能算法取代。通过分析用户在卡包内的资金流转路径、消费频次、还款规律等微观行为,机构能够构建更精准的信用画像。这种精细化运营使借贷决策具备更强的场景适配性,但也导致信用评估的复杂性指数级增长。当模型过度依赖特定场景数据时,可能形成算法偏见,进而加剧金融排斥现象。如何在风险控制与用户体验间取得平衡,成为该领域持续演进的关键命题。
便利卡包借贷对消费金融生态的重构效应正在显现。这种模式通过降低借贷门槛,将金融服务渗透至长尾用户群体,但同时也改变了传统信贷的供需关系。资金方从追求稳定收益转向适应高频周转,而用户则面临更复杂的债务结构。当借贷行为与日常消费高度融合,消费金融正在从"资金中介"向"行为干预"演进。这种转变既创造了新的商业价值,也引发关于金融伦理的深层讨论——当支付行为成为信用决策的唯一依据,个体的财务自由度是否正在被悄然重塑?
监管框架的适应性调整成为该领域发展的必经之路。现有金融监管体系主要针对传统借贷模式设计,难以有效覆盖嵌入式金融的复杂性。便利卡包借贷的特殊性在于其风险暴露具有即时性与场景依赖性,这要求监管者重新定义风险评估标准与干预机制。同时,用户教育的缺失可能加剧该模式的潜在风险,如何在创新与合规间建立动态平衡,将成为行业发展的核心挑战。监管科技的引入或许能提供解决方案,通过实时监测与智能预警,构建更适应新型金融业态的治理体系。
相关文章
得物1千额度提现攻略
## 解密:元变现:虚拟资产的变现之道:从价值挖掘到价值的深度解析元宇宙元变现,是将虚拟资产转化为真实价值的过程,从无实体货币到价值的转换。元变现路径,从数字资产转真实货币,从非FT到金融工具,从...
现货黄金走势深度解析:多重因素影响
### 现货黄金走势解读:从宏观因素到市场情绪的深度分析 现货黄金作为全球主要的避险资产之一,其价格走势往往受到多重因素的影响。近年来,随着全球经济复杂多变,黄金市场迎来了新的机遇与挑战。本文将从...
鹿优选订单取消指南全攻略
鹿优选的取消方式并非一蹴而就,而是需要根据订单状态、时间节点以及自身实际情况采取不同的策略。首先,务必了解鹿优选的订单流程:确认订单、商品发货、卖家确认收货、客户确认收到。在订单状态为“卖家已发货”且...
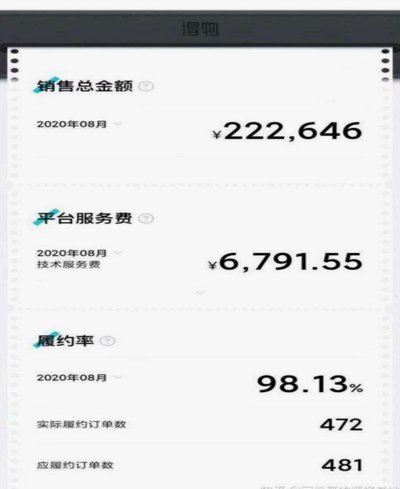
得物月销售额提现全攻略
### 得物当月销售额的提现流程详解 想要深入了解得物当月销售额如何进行提现,首先要明确的是,在电商平台中完成销售后,用户需要按照平台规则和相关步骤才能成功提取自己的收益。以得物为例,具体操作包括以...
白条秒到取钱那些不可告人的真相
白条的本质是定向消费信贷工具,资金流向严格限定于平台内的真实交易场景。所谓“白条秒到取钱”的说法,往往源于对信贷产品功能的误解。京东金融体系在设计之初便切断了白条与储蓄卡的直接提现通道,所有额度仅能用...
借不到钱?试试这些靠谱渠道
面对“借不到钱了哪里还可以借钱”的困境,许多人可能会感到迷茫和无助。然而,除了传统的金融机构,实际上还存在多种其他途径可以尝试。首先,一些网络借贷平台提供了灵活且便捷的贷款服务,虽然利率可能相对较高,...