分期乐协商受阻?实用解决方案在此
分期乐协商失败往往源于用户对平台规则的误判。平台在审核协商申请时,会综合评估用户的还款能力、负债结构及信用记录。若用户未提供完整的收入证明或资产状况,系统可能默认其还款能力不足。此时需主动补充材料,如银行流水、社保记录或房产证明,以构建完整的财务画像。值得注意的是,平台对协商申请的审核周期通常为3-7个工作日,用户需在收到反馈后立即调整策略,而非被动等待。部分用户因未及时跟进,错失最佳协商窗口,导致协商失败。
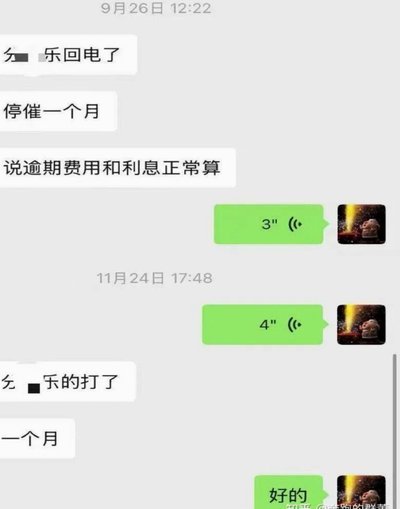
协商失败后需重新评估还款方案的可行性。若平台拒绝调整还款计划,可尝试分阶段申请,例如先申请降低月供,待资金流稳定后再申请延长周期。此策略能避免一次性调整引发的系统性风险。同时需关注平台政策变动,如近期部分机构因监管要求调整了协商标准,用户可对比历史政策变化,寻找政策窗口期。值得注意的是,协商失败并不等同于债务终结,部分用户通过引入第三方机构进行债务重组,成功获得更优的还款方案。
当协商陷入僵局时,需审视自身财务结构的优化空间。例如,通过资产变现或增加收入渠道提升还款能力,此类主动调整往往能打破协商瓶颈。部分用户因过度依赖平台协商而忽视自身资产配置,导致还款压力持续累积。建议通过建立应急资金池、优化消费结构等方式,构建更稳健的财务体系。同时需警惕过度借贷风险,部分用户在协商失败后盲目申请新贷款,反而加剧债务危机。合理的财务规划能为协商创造更多主动权。
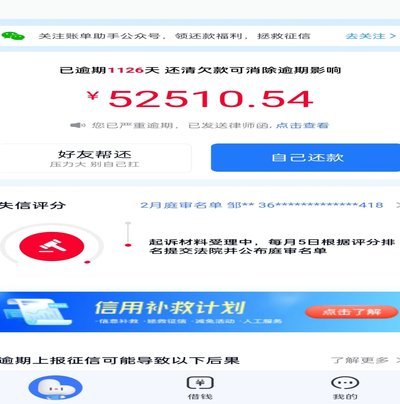
法律途径是协商失败后的备选方案,但需谨慎评估适用性。根据《民法典》相关规定,用户可主张合理调整还款计划,但需提供充分的证据支持。例如,若因突发事件导致收入骤减,需提交失业证明或医疗费用单据。值得注意的是,法律途径的启动可能影响信用记录,需权衡利弊后再做决定。部分用户通过专业律师介入,成功推动平台调整还款方案,但此类操作通常需要较长的周期和较高的成本。
协商失败后的关键在于建立动态调整机制。用户应定期评估自身财务状况,根据收入波动及时调整还款策略。例如,利用闲余资金建立还款缓冲区,或通过消费分期优化现金流。同时需关注平台政策变化,如近期部分机构推出灵活还款方案,用户可主动申请适配新政策。值得注意的是,协商失败并非终点,部分用户通过引入专业债务管理机构,成功制定个性化还款方案,实现债务可持续化解。
相关文章
微信分付套现的可行性与风险探讨
近年来,随着移动支付的普及,微信分付作为一种便捷的支付方式,受到了广大用户的青睐。然而,随之而来的是关于“微信分付能不能套出来”的讨论不断升温。这个问题不仅涉及到技术层面的操作可行性,更关系到法律、道...
携程融资租赁背后的盈利密码
“携程拿去花利息”这个说法,并非一个正式的金融术语,而是对携程融资方式的一种现象性解读。实际上,携程利用其独特的商业模式,通过资产负债表的特殊结构,巧妙地“借”入了大量资金,这种资金并非传统意义上的“...
分期乐额度如何顺利激活?
激活分期乐的额度并不复杂,但需要遵循一定的步骤以确保流程顺畅。首先,你需要登录你的分期乐账户,并检查账户内是否有可用的额度。如果显示有额度但尚未使用,接下来要确认你的账户是否已经绑定了有效的支付方式,...
便荔卡包取现真的可行吗?
近期,关于“便荔卡包”取现功能能否放款的问题成为焦点。实际上,“便荔卡包”是蚂蚁集团推出的一种虚拟信用卡产品,旨在为用户提供更灵活、便捷的消费金融服务。其主要特点是用户可以进行线上申请和管理,方便快捷...
便荔卡借7000能否提现?要看这些因素
“便荔卡借钱7000能提现吗”这个问题看似简单,实则涉及复杂的金融风险和信用评估体系。要回答这个问题,首先需要明确“便荔卡”究竟是什么。它并非传统的银行信用卡,而是一个依托于特定平台的社交理财产品,通...
便荔卡包问世多久了
便荔卡包作为一种新兴的食品安全解决方案,自2017年首次推出以来,在全球多个领域引发了广泛关注。它由美国的一家创新企业开发,旨在为农产品提供一个保鲜和防止腐败的新方法。通过使用一种名为“便荔”的植物提...