微信分付套现的可行性与风险探讨
近年来,随着移动支付的普及,微信分付作为一种便捷的支付方式,受到了广大用户的青睐。然而,随之而来的是关于“微信分付能不能套出来”的讨论不断升温。这个问题不仅涉及到技术层面的操作可行性,更关系到法律、道德以及用户自身权益等多个方面。
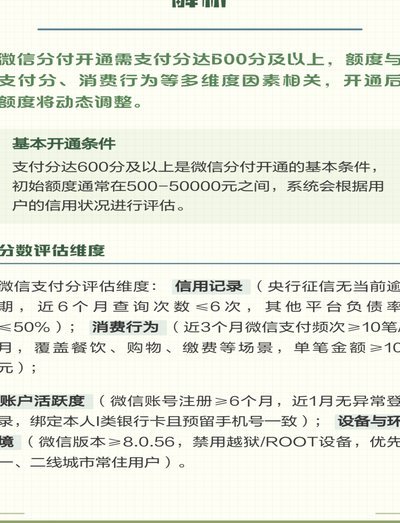
首先,我们需要明确什么是微信分付。它是微信推出的一项支付功能,允许用户在特定的消费场景下使用零钱或银行卡进行支付。然而,所谓的“套出来”通常指的是通过某种手段绕过正常的支付流程,将资金转移到其他用途或者套现。这种行为听起来似乎简单,但实际上面临诸多挑战。
从技术角度来看,微信分付的设计本身就具备多重风控机制。无论是支付限额还是交易监控,都在一定程度上防止了异常操作的发生。此外,微信的后台系统能够实时监测用户的支付行为,一旦发现可疑交易,会立即进行拦截或限制。因此,试图通过简单的技术手段绕过这些风控措施几乎是不可能的。
然而,尽管技术上的屏障难以突破,但一些不法分子仍然试图寻找漏洞或者利用平台的规则漏洞进行套现。这种行为不仅违反了微信的用户协议,还可能触犯相关法律法规。例如,套现行为可能导致资金流向非法用途,甚至涉及洗钱等犯罪活动。对于用户而言,参与或协助此类行为,将会面临严重的法律后果。
除此之外,从道德和用户体验的角度来看,“套出来”的行为也违背了公平交易的原则。微信作为一个社交平台,承载着亿万用户的信任和依赖。如果滥用支付功能,不仅会影响平台的健康发展,还会损害其他用户的利益。因此,每个用户都应该遵守平台规则,合理使用支付工具。
最后,我们需要明确的是,任何试图绕过支付限制的行为都是不可取的。无论是出于何种目的,这种行为都存在着巨大的风险和不确定性。对于用户而言,最明智的选择是遵循平台的规定,合法合规地进行交易和支付。只有这样,才能真正保障自身的权益,同时维护良好的网络环境。
总之,“微信分付能不能套出来”这个问题的答案并不复杂。技术上的限制、法律的约束以及道德的考量,都决定了这种行为的不可行性和危害性。作为用户,我们应该树立正确的消费观念,合理使用支付工具,共同营造一个健康、安全的移动支付环境。
相关文章
羊小咩便荔卡如何取现
关于“羊小咩便荔卡”的取现问题,首先需要明确的是,“羊小咩便荔卡”并不是一个广泛认可或官方存在的真实产品名称。因此,在讨论其具体的取现方式之前,有必要对产品的背景和功能进行澄清。 如果假设这里指的是...
携程拿去花如何提现指南
“携程拿去花”提现问题,实际上反映了用户在使用携程旅行服务时,对收入结算流程的期望与实际操作之间的差异。这个现象的根源在于携程的商业模式,它主要通过提供“服务+分成”的模式运作,用户消费后,相当于先支...
花呗秒套平台利息哪家更划算?注意风险
近期,“花呗秒套平台”成为了不少借贷者关注的焦点,特别是在比较不同平台利息高低的过程中。值得注意的是,这类平台往往带有高风险性,并不是正规金融机构的服务渠道。因此,在探讨哪个“花呗秒套平台”利息低的问...
虚假数据能“刷出来”吗
在消费金融领域,“拿去花”通常指向信用额度的使用行为,而“刷出来”则隐含着通过人为操作使数据呈现虚假繁荣的意图。这种操作在电商平台、借贷平台或社交媒介中屡见不鲜,其核心逻辑是利用系统算法对数据的依赖性...
二维码套现被冻结
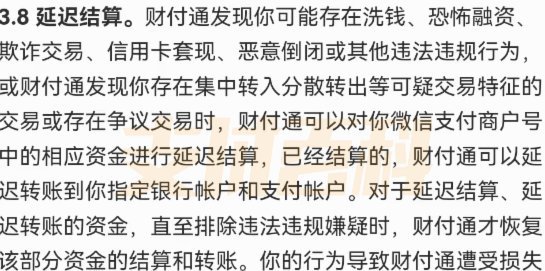
商户二维码套现被冻结,并非偶然事件,而是多重因素叠加的结果。这种现象的核心在于对支付平台的风控体系的挑战,以及对现有金融监管体系的绕过尝试。套现行为通常通过虚构交易、恶意刷单等方式,将非法所得资金伪装...
商家码套分付的合规性解析
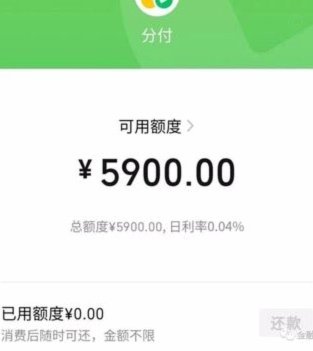
商家码是否可以“套分付”取决于具体的商业模式和支付环境。所谓“套分付”,通常是指利用各种手段绕过正规的支付流程,以获取额外的利益。对于商家而言,“套分付”的方式可能包括但不限于虚假交易、利用第三方软件...