羊小咩回收平台提现流程详解:安全验证与资金流转机制
回收平台的现金提现,本质上是一次从虚拟信用空间到现实金融网络的跨域结算流程。它绝非简单的“点击取款”,而是涉及多个金融壁垒、合规审核与用户体验优化的系统工程。深入理解这一流程,必须将其拆解为三个核心维度:安全授权、资金流转机制和风控校验,才能真正掌握其背后的运作逻辑。
提现流程的首要环节,并非是设置密码,而是完成最高等级的身份和资金链合规性认证。平台方需要建立起严密的KYC(了解你的客户)和AML(反洗钱)双重验证体系。这不仅仅是要求用户提供实名证件和绑定银行账户的表面操作,其内核是对用户资金来源(Source of Funds)和接收用途(Intended Use)进行溯源式审查。只有当系统确认用户身份的完整性、资金历史记录的合法性和提现目的的明确性后,才会开启提现通道。这种前期极度严苛的验证机制,是保护平台信誉,同时防御欺诈和洗钱行为的必要安全屏障。
进入提现的核心机制环节,系统会自动进行多维度路径评估。用户选择的取现方式(例如,银行转账、第三方电子钱包、指定ATM取款等)绝不是单一选项,而是受制于平台与下游金融机构的接口协议和实时结算周期。专业的流程设计必须实现“路径匹配最优解”:即在保证资金安全的前提下,以最低时延和最低手续费成本,将虚拟资产转化为实际现金。如果用户账户内的资产规模达到某一阈值,系统可能会自动触发阶梯式的提现验证机制,要求二次生物识别或提交额外的资金流向证明,从而层层加固资金出口的防线。
操作层面上,提现流程的精妙在于用户体验(UX)与风控设计的完美平衡。一个成熟的回收平台,不会让用户在流程中经历冗余的等待和重复的验证。最佳的取现路径应具备“零摩擦”的特性:即用户一旦满足所有条件,操作步骤应以极少的点击和最短的时间完成指令下达。同时,系统必须提供透明的“资金状态监控仪表盘”,实时显示资金在不同节点(例如:待审核、已批复、正在转账、已到账)的流转进度,并清晰列出可能存在的扣费项(如网络通道费或手续费),将不确定性降到最低。
当流程涉及到复杂化和异常处理时,提现平台必须展现出高度的弹性。这涉及到“异常指令捕获”和“争议解决系统”的建立。如果提现指令因账户冻结、信息不匹配或达到单日提现上限而失败,系统不能仅给出简单的错误代码,而是必须提供即时的、可执行的解决指引,例如“请您更新您的生物识别指纹”或“请您通过邮件补充本次提现的用途说明”。一套完善的争议解决机制,能够快速对用户的提现争议进行仲裁,并通过资金锁定与解冻的流程,重建用户的信任回路。
最终,掌握“羊小咩回收平台取现金步骤”的深层逻辑,其目的始终指向“信任的持续建立”。一个顶级的平台不会将提现流程视为终点,而是将其视为巩固用户粘性的关键战役。平台方必须周期性地优化提现渠道的稳定性和资金到达速度,甚至可考虑推出与主流金融支付网络深度绑定的专属支付通道,形成护城河。从技术架构上看,将所有提现信息进行不可篡改的区块链记录,不仅是提升透明度,更是为了在资金流转发生争议时,能够提供一个绝对公正、无法否认的交易凭证,确保用户资产的最终落地安全。
相关文章
得物1千额度提现攻略
## 解密:元变现:虚拟资产的变现之道:从价值挖掘到价值的深度解析元宇宙元变现,是将虚拟资产转化为真实价值的过程,从无实体货币到价值的转换。元变现路径,从数字资产转真实货币,从非FT到金融工具,从...
便荔卡漏洞真的能被利用吗?
便荔卡作为一种新型支付工具,其核心价值在于通过预存资金实现快速结算。其技术架构依赖于多层加密算法与动态令牌系统,确保交易数据在传输过程中无法被篡改。这种设计初衷是为了解决传统支付方式中信息泄露的风险,...
便荔卡借7000能否提现?要看这些因素
“便荔卡借钱7000能提现吗”这个问题看似简单,实则涉及复杂的金融风险和信用评估体系。要回答这个问题,首先需要明确“便荔卡”究竟是什么。它并非传统的银行信用卡,而是一个依托于特定平台的社交理财产品,通...
羊小咩账单分期背后的智能风控秘密
羊小咩的账单分期,并非简单地将消费金额拆解成几个月还款,其核心逻辑在于基于用户信用评估的动态风控体系。不同于传统金融机构的固定分期规则,羊小咩更强调个性化分期方案的定制。它通过分析用户在平台内的消费行...
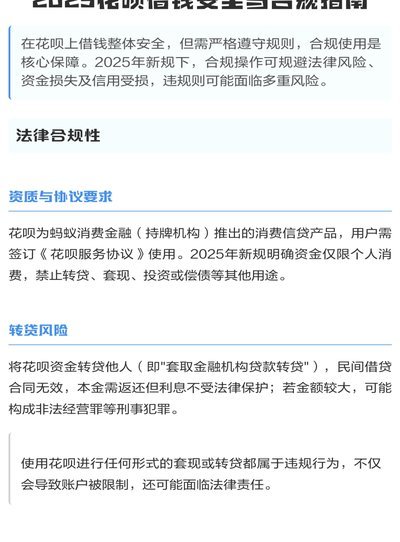
花呗借钱平台正规性深度解析
花呗借钱平台,这个概念长期以来伴随着争议。要判断其正规性,不能简单地笼统地贴上“非法”的标签,而需要深入剖析其运营模式、监管体系以及用户体验。花呗借钱平台本质上是蚂蚁集团推出的信用消费服务,它并非传统...
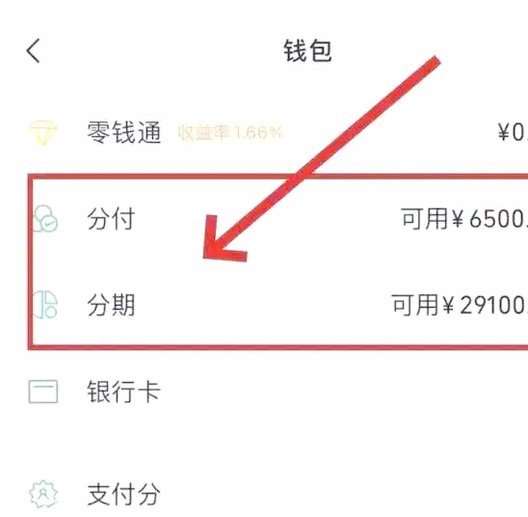
微信分付套现背后的风险与博弈
微信分付作为微信生态中的信用支付工具,其套现行为本质上是用户与平台规则之间的博弈。从技术逻辑看,平台扣款机制通常嵌套在消费闭环中,例如通过分期手续费、逾期利息或商户服务费等形式实现资金回流。但用户试图...