提升分期乐额度的底层逻辑与实操技巧
分期额度的生成机制与用户行为存在复杂关联,其核心在于平台对风险控制与资金流动的动态平衡。分期乐作为消费金融平台,额度计算并非单一维度的信用评分,而是融合了用户消费场景、还款能力、负债结构等多维度数据。例如,高频次的分期操作可能触发系统对资金周转率的监测,而连续按时还款则会强化正向信用标签。值得注意的是,平台往往通过算法模型对用户行为进行实时评估,例如在特定促销节点,系统可能临时调整额度阈值以匹配流量高峰。
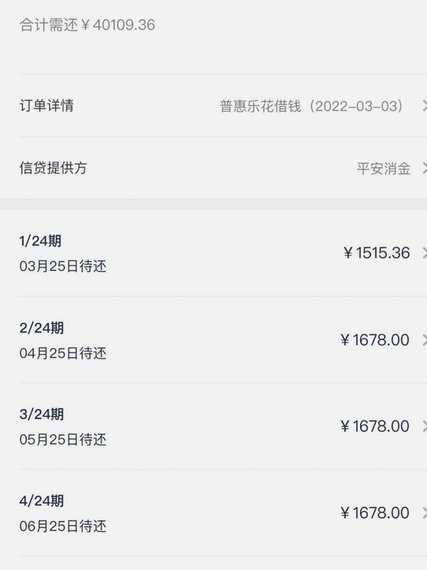
提升额度的关键在于建立稳定的资金流转闭环。用户需关注分期账单的还款周期与资金周转效率,例如在账单日后的还款周期内保持账户活跃度,可向系统传递良好的资金流动性信号。同时,分期乐对用户负债率有严格监控,当用户在其他平台的分期负债占比超过阈值时,系统可能主动降低额度。因此,优化负债结构、保持消费场景的多样性,是维持额度稳定的重要策略。
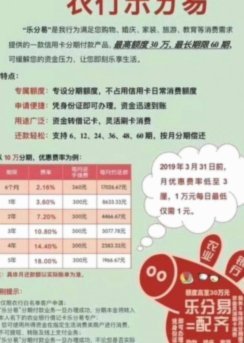
平台对用户行为的监控具有滞后性与前瞻性双重特征。例如,用户在特定商户的消费频次可能被系统识别为潜在风险,但若能通过分期乐生态内的多场景消费(如教育、数码、生活服务等)形成消费闭环,反而可能提升额度评估的权重。值得注意的是,系统对异常行为的敏感度较高,如短期内集中申请多笔分期,可能触发风控机制导致额度下调。
额度波动本质上是平台风险评估模型的动态调整结果。用户可通过分析账单明细中的额度变化规律,例如在节假日前后系统可能临时释放额度,或在用户消费金额达到一定阈值后触发额度扩容。但需警惕的是,部分用户误将信用卡额度与分期额度混为一谈,实际上分期乐的额度体系独立于传统信用卡授信机制,其核心逻辑在于用户在平台内的资金沉淀与消费黏性。
相关文章
分期乐背后的信用风险与消费心理
“分期乐怎么刷出来”这个看似简单的问题,实际上蕴含着对消费金融生态和个人信用风险的深刻理解。它并非单纯指如何利用分期付款产品获得更大的消费能力,更指向的是理解消费者的还款意愿、金融机构的风险控制,以及...
羊小咩商城如何安全高效地提现
羊小咩商城的额度提现机制本质上是平台对用户沉淀价值的再分配策略。当用户通过消费、任务或社交裂变积累的额度达到一定阈值时,系统会触发提现流程。这一过程涉及复杂的资金流转路径,需平衡用户即时收益需求与平台...
羊小咩取现额度到账时间揭秘
羊小咩是一款颇受用户欢迎的金融服务产品,它为用户提供便捷的在线支付和理财服务。然而,在享受其便利的同时,许多用户会关心一个问题——“取现额度多久到账?”这一问题的答案取决于多个因素,包括提现的具体方式...
个人借款合同书写指南
借款时,一份正式的借条不仅可以保障双方权益,还能有效避免未来的纠纷。无论是亲朋好友之间的借贷还是商业往来中的资金周转,合法规范地书写借条都是一项基本技能。首先明确一点,借条本质上是一种债权债务关系的书...
花呗秒到账:真相与用法
花呗秒到账二维码的出现,本质上是支付宝在支付场景中对信用支付的延伸。这类二维码通常指向特定商户的收款账户,其核心逻辑是通过花呗信用额度完成交易,而非直接提现现金。用户常误将"秒到账"理解为即时获取现金...
得物额度如何提升?详解消费习惯对现金分期的影响
得物额度的提升,以及与现金分期相结合的可能性,实际上反映了用户在消费行为和信用体系之间日益复杂的需求变化。得物作为国内领先的潮流品交易平台,其额度设定并非一成不变,而是基于用户的交易行为、信用评估和平...