分期乐平台的优缺点全解析
分期乐作为互联网消费金融领域的代表性平台,其商业模式构建在对年轻消费群体需求的精准捕捉之上。通过与电商平台、品牌商的深度绑定,平台将商品购买与分期服务无缝衔接,形成“即买即分”的消费闭环。这种模式在提升用户购物体验的同时,也重构了传统零售的信用评估体系,将消费行为数据转化为动态授信依据,使信用评分较低的用户也能获得分期资格。但这种轻资产运营模式对风险控制提出了更高要求,如何在扩张速度与坏账率之间找到平衡点,成为平台持续发展的关键挑战。
平台的技术架构展现出互联网金融的典型特征,通过大数据风控模型和AI算法实现用户画像的精准刻画。其核心竞争力不仅体现在审批效率上,更在于对用户还款能力的持续监测机制。例如,系统会根据用户的消费频率、还款记录、社交数据等维度动态调整授信额度,这种实时风控策略在降低违约风险的同时,也增强了用户粘性。但技术驱动的自动化决策可能忽视个体特殊情况,导致部分用户在遭遇突发状况时面临还款压力,这种算法与人性化服务的矛盾需要更精细化的解决方案。
在行业监管趋严的背景下,分期乐的合规性成为重要考量维度。平台通过接入央行征信系统、引入第三方担保机构等方式强化风险缓释,但其实际履约能力仍受制于整体经济环境。当宏观经济下行压力增大时,用户还款能力的波动可能引发连锁反应,这对平台的资本储备和流动性管理构成考验。值得注意的是,平台在用户教育方面的投入逐渐增加,通过推送财务健康度报告、设置还款提醒等功能,试图引导用户建立理性消费观念,这种从单纯提供金融服务向消费行为引导的转型值得关注。
平台的可持续发展还面临来自行业竞争和用户需求变化的双重压力。一方面,传统金融机构加速布局消费分期市场,凭借更雄厚的资金实力和更成熟的风控体系形成竞争壁垒;另一方面,年轻用户对灵活分期方案的需求日益分化,既需要即时满足的短期分期,也期待长期信用积累的权益回报。分期乐若想保持增长势头,需在产品创新与服务深度上持续突破,例如探索与教育、医疗等场景的深度融合,将分期服务从单纯的购物工具升级为综合性的金融服务入口。
相关文章
羊小咩商城如何安全高效地提现
羊小咩商城的额度提现机制本质上是平台对用户沉淀价值的再分配策略。当用户通过消费、任务或社交裂变积累的额度达到一定阈值时,系统会触发提现流程。这一过程涉及复杂的资金流转路径,需平衡用户即时收益需求与平台...
支付取现被拒背后的智能风控体系
“便荔卡包取现秒拒”这一现象,并非简单的技术故障或系统错误,而是一个映射金融体系复杂性和用户行为风险的独特信号。它代表着一种高度精细化的风险控制,源于支付机构对欺诈、洗钱和非法活动日益严格的监管压力以...
花呗秒到账:真相与用法
花呗秒到账二维码的出现,本质上是支付宝在支付场景中对信用支付的延伸。这类二维码通常指向特定商户的收款账户,其核心逻辑是通过花呗信用额度完成交易,而非直接提现现金。用户常误将"秒到账"理解为即时获取现金...
美团月付即时取钱体验升级
美团月付取钱,其背后不仅仅是一项支付方式的推进,更体现了平台在用户体验、数据分析以及风险控制等方面的综合考量。从用户角度来看,这种模式的吸引力在于其极简的归还流程。传统上,平台补贴产生的账务需要经过复...
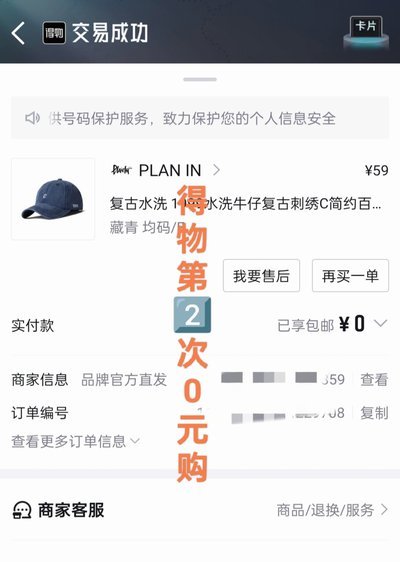
得物分期购为何能极速到手?
得物分期购的“秒到”并非魔法,而是得物在流量、信用和算法策略上的精妙运作。从内容创作的角度看,其核心机制并非单纯“套路”,而是一种基于消费者的心理预期和支付习惯进行的精细化运营。得物巧妙地利用了“先体...
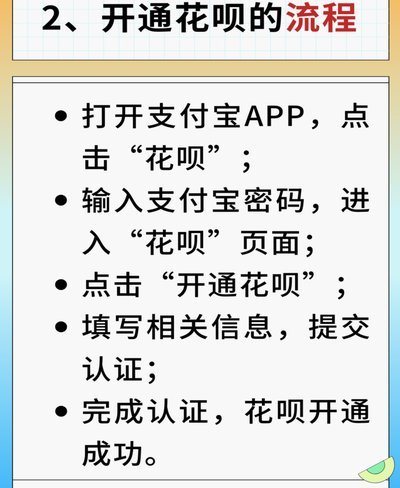
花呗在天猫怎么用?深度揭秘信用消费的底层逻辑
天猫花呗的使用并非简单的支付选项选择,而是一套高度精细化的信用消费生态系统。它的运作逻辑根植于阿里巴巴集团对用户消费习惯和信用风险的深度洞察。花呗本质上是天猫与支付宝协同构建的信用支付工具,其核心在于...