分付秒到账技巧解析
近年来,随着金融科技的快速发展,“分付”作为一种新型支付方式逐渐走入公众视野。许多人对如何快速实现“分付秒到”充满好奇。实际上,这背后涉及到的技术原理、金融政策以及操作技巧值得深入了解。
首先,要明确“分付秒到”并非所有情况下都能实现,其主要取决于金融机构的实时处理能力与用户的信用状况。银行或第三方支付平台会根据用户信息进行风险评估,并在审核通过后迅速完成资金划转。因此,提升个人信用水平是关键步骤之一,包括但不限于按时还款、保持良好的信用记录等。
其次,使用“分付”服务时需注意选择信誉良好且处理速度快的金融机构。部分机构提供了更加快捷的服务流程和更高的审批效率,能够帮助用户在提交申请后的几分钟内完成资金到账。此外,在日常交易过程中合理安排现金流,避免频繁申请小额款项,也有助于提高成功率。
最后,对于“分付秒到”的追求不应仅停留在理论层面,而应结合实际情况灵活应对。例如,若遇到紧急情况需要快速获取资金,可提前与相关金融机构沟通了解其特殊服务政策;同时保持理性消费观念,合理规划个人财务以减少不必要的借贷需求。
总之,“分付秒到”并非易事,但通过提升信用水平、选择优质服务渠道以及科学管理财务等方法可以在一定程度上提高实现的可能性。
相关文章
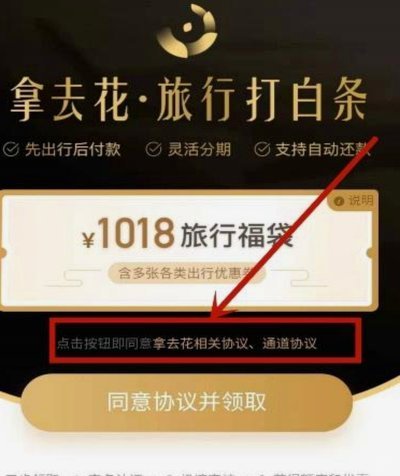
携程“拿去花”影响征信?
最近,有用户反映携程旗下的“拿去花”服务可能会影响个人征信记录。面对这种问题,首先需要明确的是,任何金融机构或服务平台对征信的影响,都必须在用户授权并签订相关协议的情况下进行。那么,当用户发现自己因使...
鹿优鲜创始人李明:科技引领农产品供应链变革
鹿优鲜创始人李明,是一位致力于以科技驱动农产品供应链改革的企业家。他创立的鹿优鲜,从成立之初就定位为一家创新性的农业电商平台,通过先进的技术手段提升农产品的质量和流通效率。在农产品市场中,鹿优鲜不仅关...
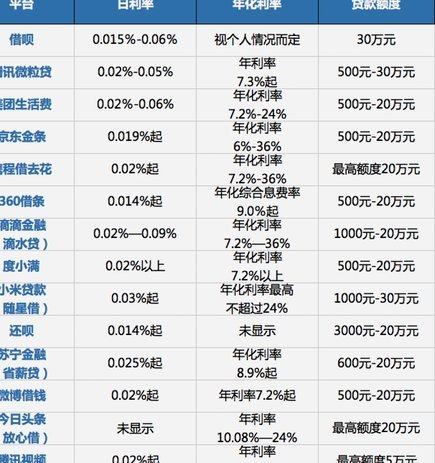
携程融资租赁背后的盈利密码
“携程拿去花利息”这个说法,并非一个正式的金融术语,而是对携程融资方式的一种现象性解读。实际上,携程利用其独特的商业模式,通过资产负债表的特殊结构,巧妙地“借”入了大量资金,这种资金并非传统意义上的“...
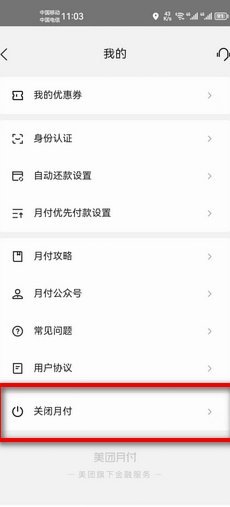
美团月付被拒背后的原因分析
美团月付被拒,绝非单纯的“钱不够”这么简单。它往往是多重因素交织的结果,反映了用户信用体系中潜在的风险信号。最直接的原因,当然是账户余额不足,但如果账户有足够的资金,被拒的背后可能涉及银行卡状态异常、...
生活缴费与交通出行一卡搞定
便利通卡最核心的价值在于其构建的实体消费网络。通常这类卡片会密集覆盖城市中的连锁便利店与连锁超市,用户在日常采买生鲜、日用品或早餐时,能够直接在收银台完成支付。这种布局并非随机,而是基于高频生活场景的...
诚信花呗24小时信用服务
数字化信贷时代的矛盾核心在于“即时性”与“确定性”的激烈博弈。当用户习惯了“24小时在线”带来的极致便利时,随之而来的往往是对服务透明度与底层逻辑的深度质疑。一个真正标榜“诚信”的平台,其核心价值并不...