花呗套现真的划算吗?
在当今的数字消费时代,花呗作为一种便捷的在线支付工具,已经深深融入了人们的日常生活中。然而,围绕花呗的一个常见疑问是“套花呗”是否真的需要出钱。在探讨这个问题之前,首先需要理解“套花呗”的概念。简而言之,“套花呗”是指通过一些技术手段或策略,利用花呗的支付方式从商家那里获取额外的优惠或现金返现。这种行为的合法性一直存在争议,因为花呗的初衷是为用户提供便捷的信用消费服务,而不是成为一种套利工具。
从用户的角度来看,尝试“套花呗”可能会带来暂时性的利益,比如在某些特定的促销活动中获取额外的折扣或返现。然而,这种行为一旦被平台检测到,可能会面临账号冻结、限制使用甚至永久封禁的风险。更重要的是,花呗本质上是一种信用工具,利用它进行非正规的套现活动,不仅违反了使用条款,而且可能对个人信用记录产生负面影响,进而影响到未来的信用额度和借贷能力。因此,虽然“套花呗”表面上看似可以带来即时的利益,但其潜在的风险和后果不容忽视。
对于商家而言,“套花呗”行为的出现,一方面反映了消费者追求最大化利益的心理,另一方面也暴露出一些商家为了吸引顾客,不惜采取激进的促销手段。这种行为虽然短期内可能增加销售额,但如果缺乏有效的风险管理,长期来看可能会损害商家的声誉和利益。因此,商家在设计促销活动时,应更加谨慎地评估各种潜在的风险,并制定相应的防控措施,以保障自身利益的同时,也维护市场的健康秩序。
在深入分析“套花呗”行为的潜在风险之后,可以进一步探讨如何在合法合规的前提下,利用花呗这样的信用支付工具,为消费者和商家创造更多价值。一方面,可以通过鼓励用户理性消费,提高信用意识,来促进市场的健康发展。另一方面,商家可以探索更加创新和可持续的促销策略,如积分系统、会员计划等,以替代可能带来风险的套现活动。同时,平台本身也需要不断优化风控体系,确保信用工具的公平使用,从而保护所有参与者的利益。通过这样的方式,花呗不仅能继续为用户提供便捷的消费体验,还能在保障市场秩序的同时,推动整个社会的诚信体系建设。
相关文章
羊小咩平台数据服务深度解析
羊小咩平台,一个近年来在行业内崭露头角的数据服务提供商,其发展速度和商业模式引发了广泛关注。要评估其“怎么样”,需要超越简单的用户评价,更需要深入分析其技术实力、商业策略、以及其所服务行业生态内的影响...
携程拿去花如何提现指南
“携程拿去花”提现问题,实际上反映了用户在使用携程旅行服务时,对收入结算流程的期望与实际操作之间的差异。这个现象的根源在于携程的商业模式,它主要通过提供“服务+分成”的模式运作,用户消费后,相当于先支...
便荔卡取现:隐藏成本与风险
便荔卡包取现额度,这一概念对于信用卡用户而言并不陌生,但在实际操作中却常常被忽视。首先,理解便荔卡包的“取现额度”需要明确几个关键点:它与日常刷卡消费的信用额度是分开计算的;通常情况下,取现额度会低于...
分期乐资金如何“拿出来”?
分期乐的资金,本质上是尚未完全到位的未来消费能力预付款,想要将其“套出来”并非易事,需要理解其运作逻辑与风险。直接提现或转账通常是不被允许的,因为这违反了分期乐的协议,会直接导致账户冻结及法律风险。更...
花呗秒到账二维码:揭秘背后平台优势
随着移动支付的普及,花呗秒到账二维码作为一种创新的支付方式应运而生。它并不是一个独立存在的平台,而是阿里巴巴旗下的蚂蚁金服推出的一种基于支付宝生态系统的便捷支付工具。通过这个功能,商家可以生成二维码供...
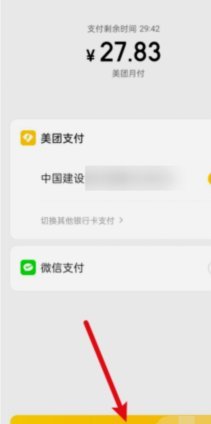
如何安全快捷地切换美团月付账户?
美团月付账户切换的核心逻辑在于支付权限的重新分配。当用户需要将消费行为从一个账户转移到另一个账户时,系统需通过身份验证机制确认操作合法性。此过程涉及支付接口的动态切换,需确保目标账户具备完整的支付授权...