白条快速到账的真相
“白条怎么秒到账”的提问,本质是消费者对信贷产品流动性预期的投射。白条的核心定位是场景化消费信用,而非现金借贷工具。所谓“秒到账”,往往源于用户对支付结算周期的误解。京东金融通过直连合作银行与商户清算网络,将授信额度转化为实时支付凭证。当用户在选择支持快速结算的节点或绑定储蓄卡进行代扣时,系统底层已触发T+0清算协议,资金流与信息流同步完成。这种体验并非产品违规操作,而是基于央行网联平台与头部金融机构的实时处理能力提升。理解这一点,才能跳出套现思维,回归正常信贷使用逻辑。
实现极速资金流转的关键,在于清算通道的优先级调度与风控模型的动态匹配。白条的交易路由会根据账户资质、历史履约记录及当前风险评分自动分配结算路径。高信用用户触发绿色通道时,系统会优先调用银行直连通道而非传统聚合支付网络,跳过中间清算环节。同时,智能风控引擎会在交易发起瞬间完成反欺诈筛查,避免因人工复核导致延迟。这种秒级体验是算法与基础设施协同的结果,并非依赖特殊操作或外部工具。任何声称能突破系统规则的提速手段,实质都在触碰合规红线,最终将触发额度冻结或征信异常。
若追求资金的高效调度,需从场景配置与账户结构入手优化。首先,确保白条绑定的是本行二类卡或主流合作银行的借记卡,避免跨行清算带来的自然延迟。其次,选择具备实时入账协议的消费节点,例如部分生活缴费、出行票务及大型连锁商超的官方收银台,其后台已预置资金归集接口。此外,维持账户的活跃履约状态与合理的负债收入比,能有效提升系统在额度释放时的审批流速。资金周转的效率从不取决于单次操作技巧,而在于长期信用资产的积累与系统信任阈值的匹配。
过度追逐到账速度往往掩盖了信贷工具的本质风险。白条的额度流转受严格监管约束,任何试图通过虚假交易或第三方中介实现的秒提,都会留下资金闭环痕迹。金融机构的反洗钱系统会持续监测异常流向,一旦发现用途偏离消费场景,不仅当期交易会被拦截,长期还将导致综合评分下调。真正的流动性管理应建立在收支规划与工具匹配的基础上。短期周转可依托正规现金贷产品,中长期资金需求则需重新评估负债结构。速度从来不是衡量金融工具优劣的唯一标尺。
面向未来的个人财务管理,需将注意力从到账快慢转向资金利用率。白条的设计初衷是降低交易摩擦、提升消费决策效率,而非替代传统储蓄或投资渠道。当账户具备稳定现金流时,可逐步配置专属的还款缓冲垫,利用免息期进行短期现金管理。面对突发支出,优先调用低成本备用金或申请银行纯信用分期,往往比盲目追求信贷产品的即时性更稳妥。理性使用授信额度,建立清晰的资产负债表,才是应对流动性波动的底层逻辑。
相关文章
得物提货手续费及秒到账解析
得物提现有手续费吗?这个问题看似简单,实则需要从多个角度进行细致的考量。得物的核心商业模式依赖于其强大的商家资源和高效的交易撮合能力,因此,要理解其提货服务的费用的构成和速度,不能仅仅看到表面上的“免...
得物1千额度提现攻略
## 解密:元变现:虚拟资产的变现之道:从价值挖掘到价值的深度解析元宇宙元变现,是将虚拟资产转化为真实价值的过程,从无实体货币到价值的转换。元变现路径,从数字资产转真实货币,从非FT到金融工具,从...
便荔卡包取现真的可行吗?
近期,关于“便荔卡包”取现功能能否放款的问题成为焦点。实际上,“便荔卡包”是蚂蚁集团推出的一种虚拟信用卡产品,旨在为用户提供更灵活、便捷的消费金融服务。其主要特点是用户可以进行线上申请和管理,方便快捷...
得物月销售额提现全攻略
### 得物当月销售额的提现流程详解 想要深入了解得物当月销售额如何进行提现,首先要明确的是,在电商平台中完成销售后,用户需要按照平台规则和相关步骤才能成功提取自己的收益。以得物为例,具体操作包括以...
白条即时支付时代的到来
“白条秒回”,这个词语看似简洁,却暗藏着消费时代的深刻变迁。它不仅是数字金融的产物,更折射出人们日益渴望便捷与即时的社会心态。 消费者不再满足于传统的支付方式,他们追求快速、高效的体验,而“白条秒回”...
得物零钱:玩法与背调
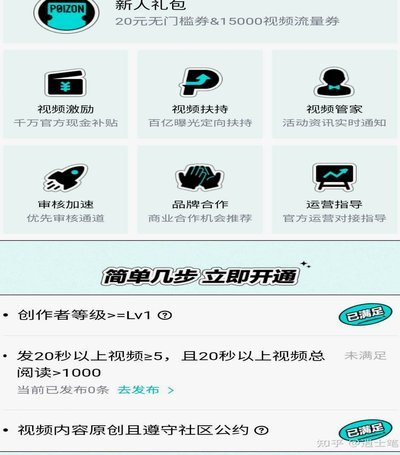
得物零钱提现功能的底层逻辑,本质上是平台对用户行为价值的量化与回馈机制。通过将用户在社区互动、商品交易、内容创作等场景中产生的碎片化价值转化为可流通的数字资产,得物构建了一种新型的用户激励模型。这种设...