白条逾期如何有效回收
白条额度的回收,远比很多人想象的复杂。它不仅仅是“刷了卡再还”,而是涉及到金融机构的风险控制、消费者的信用评估以及潜在的法律纠纷。最初,白条额度发放的核心在于为消费者提供便捷的支付工具,同时也为银行创造了一个低风险的盈利渠道——利息。然而,当消费者未能按时足额偿还时,这个“收益”就可能变成一个“损失”,亟待回收机制介入。因此,“回收”本身就是一个多维度、动态的过程,而非简单地催账或逾期处理。银行在评估回收方案时,会综合考虑消费者的还款能力、信用记录、债务规模以及相关法律法规,力求最大程度地减少坏账风险,同时尽可能挽回部分损失。 更重要的是,白条的回收流程通常不会是孤立的,而是与银行的其他信贷产品和征信信息紧密关联,形成一个完整的信用管理网络。
许多人对“回收”的理解存在偏差,认为只要逾期一段时间就意味着自动清收,但现实并非如此。金融机构在进行回收时会遵循严格的流程,通常先通过电话、短信、邮件等方式进行提醒和协商,试图与消费者达成还款协议。这种协商的过程可能涉及分期付款、减免部分利息等灵活方案,目的是尽可能避免进入诉讼阶段。 如果协商无果,银行可能会委托专业催收公司进行追讨,但这些催收公司也必须在法律框架内运作,不能采取非法手段侵犯消费者的权益。同时,银行也会积极与征信机构沟通,将逾期记录上报,这会直接影响到消费者未来的信用评估和各种金融产品的申请。 因此,“回收”的第一步往往是信息收集和战略性的沟通。
要真正实现白条额度的回收,需要从消费者的角度审视问题。逾期产生的原因通常并非单一因素导致,可能是由于收入波动、突发事件、消费习惯改变等多种原因共同作用的结果。 因此,成功的回收往往取决于银行与消费者之间的有效沟通和合作。 积极配合银行的催收流程,坦诚说明自身情况,并尝试提出切实可行的还款计划,是解决问题的关键一步。 盲目逃避或拒绝沟通只会让问题更加复杂化,最终导致更严重的后果——包括信用记录受损、法律诉讼等。 此外,消费者需要对自己的消费行为进行反思,建立健康的理财观念,避免陷入债务危机。
值得注意的是,白条额度的回收涉及的法律法规也在不断完善。例如,关于逾期催收的行为规范、信息披露义务以及消费者权益保护等方面都有明确规定。银行在进行回收时必须严格遵守这些法律法规,保障消费者的合法权益。同时,消费者也应了解自己的权利和义务,在与银行协商或被催收时,要保持冷静理性,积极维护自身的利益。 未来,随着金融科技的发展,白条额度的回收方式也将更加智能化、个性化。 例如,利用大数据分析技术评估消费者的还款风险,采用智能催收机器人进行沟通,提供定制化的还款方案等。 这种趋势将极大地提升回收效率和用户体验,同时也能更好地防范坏账风险。
相关文章
花呗取现APP靠谱吗?
近期,市场上出现了一些声称能够帮助用户从花呗中取出现金的应用程序,引发了广泛关注。这类应用的真实性与合法性成为消费者讨论的热点话题。首先,需要明确的是,阿里巴巴集团旗下的花呗本身并不提供任何形式的取现...
天猫花呗信用积分提升技巧
天猫的套花呗,本质上是一种利用花呗的信用支付功能,通过巧妙的消费策略,来最大化利用花呗的免息期,并积累天猫信用积分,进而实现更优惠的消费和权益获取的方式。它并非单纯的“套取”资金,而是一种基于天猫生态...
羊小咩享花卡秒到背后的真相与风险解读
近年来,“羊小咩享花卡怎样套出来秒到”这一话题在社交媒体和网络论坛中频繁出现,引发了广泛讨论。表面上看,这似乎是一个技术性问题,但实际上它背后反映的是一个更深层次的社会现象:人们对于快速获取资源、绕过...
得物分期购为何能极速到手?
得物分期购的“秒到”并非魔法,而是得物在流量、信用和算法策略上的精妙运作。从内容创作的角度看,其核心机制并非单纯“套路”,而是一种基于消费者的心理预期和支付习惯进行的精细化运营。得物巧妙地利用了“先体...
关闭分期乐臻享会员的完整指南
终止“乐臻享会员”分期权益,绝非一个简单的开关操作,而是一个涉及合同义务、支付周期和用户协议重审的系统性流程。核心理解必须建立在“分期制”这一金融属性上,它意味着用户自初次签约时已经签署了一份具有时间...
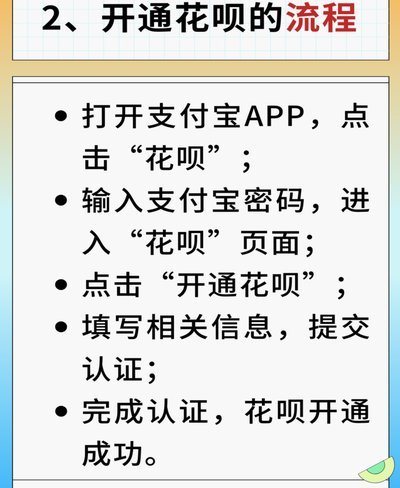
花呗在天猫怎么用?深度揭秘信用消费的底层逻辑
天猫花呗的使用并非简单的支付选项选择,而是一套高度精细化的信用消费生态系统。它的运作逻辑根植于阿里巴巴集团对用户消费习惯和信用风险的深度洞察。花呗本质上是天猫与支付宝协同构建的信用支付工具,其核心在于...