商家套现到底违法吗?法律风险全解析
# 套现:金融边缘的灰色地带
套现,一个在当今商业世界中频繁出现却又充满争议的概念。它指的是企业或个人通过非正规渠道将银行信用额度内的资金转化为现金的行为。表面上看,这似乎是解决短期资金周转问题的一种便捷方式,但实际上,它往往游走在法律与道德的边界上。
从法律角度来看,套现行为的核心在于其是否违反了金融法规和合同约定。信用卡套现无疑是其中最典型的违规行为之一。根据《商业银行法》及相关规定,信用卡透支必须用于消费支付,而非作为贷款使用。因此,通过拆分交易、虚构商品等方式进行的信用卡套现,不仅会被银行视为严重违约,还可能触犯刑法中的"妨害信用卡管理罪"或"信用卡诈骗罪"。
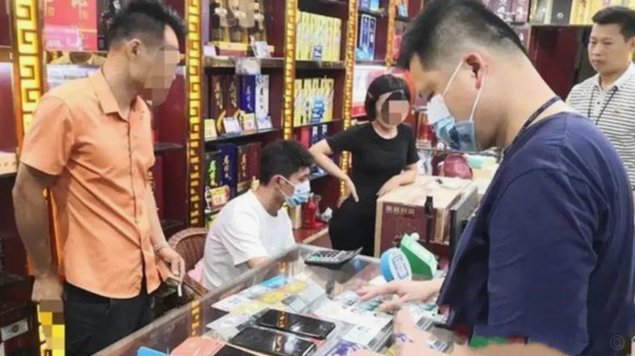
更值得关注的是,许多企业为了融资便利,选择将银行贷款用于套现而非其原始用途。这种行为同样存在法律风险。根据《中华人民共和国刑法》,挪用资金罪明确规定了企业经营者不得擅自改变资金用途或将信贷资金转为其他目的使用。一旦被认定构成此类犯罪,不仅面临高额罚款,还可能承担刑事责任。
然而,在某些特定场景下,套现也可能具有合法的商业价值。例如,一些初创企业在获得天使投资或风险投资后,通过优化现金流实现资源合理配置,这便属于正常的金融活动范畴。真正的区别不在于使用何种工具获取资金,而在于是否遵守了相应的财务规范和信息披露义务。
从行业生态的角度观察,套现现象的存在反映了当下金融服务与实体经营之间的某种割裂。银行系统在设计信贷产品时往往缺乏对特定企业需求的精准把握,导致很多企业不得不寻求"捷径"来实现融资目的。这种现象虽然暂时缓解了企业的资金压力,却可能埋下金融风险隐患。
对于企业管理者而言,审慎对待套现行为不仅是法律要求,更是商业智慧的体现。健康的现金流管理、合规的融资渠道选择以及透明的资金使用报告,才是企业稳健发展的基石。套现作为一种短期策略或许看似可行,但其背后潜藏的法律风险往往会让企业发展付出惨痛代价。
最终,套现问题的本质在于平衡金融工具使用的灵活性与规范性。在数字经济蓬勃发展的今天,我们更需要建立既鼓励创新又防范风险的金融监管框架,让商业行为能够在法治轨道上健康运行。
相关文章
拿去花便捷提现入口解析
“拿去花提现入口”这句话,表面上看似简单粗暴的口号,实则背后蕴含着对用户体验的深刻思考,以及在数字金融领域一种迫切的沟通策略。在目前的用户行为研究和心理学角度来看,这种直接、甚至带有强硬的表达方式,反...
便荔卡包取现额度提前结清指南
便荔卡包作为一款备受欢迎的电子钱包,其取现功能为用户提供了极大的便利。然而,对于那些 在准备提前结清时,用户还需关注便荔卡包的相关政策。许多平台允许用户在特定时间内免费或低费率结清,但这些优惠往往有...
秒花钱包:随时随地,管理财富更轻松
近年来,随着金融科技的快速发展,“秒花钱包”作为一种新兴的财务管理工具在市场上悄然兴起。它依托于大数据和人工智能技术,能够为用户提供高效便捷的金融服务,让用户能够随时随地轻松管理财务。从表面上看,“秒...
支付取现被拒背后的智能风控体系
“便荔卡包取现秒拒”这一现象,并非简单的技术故障或系统错误,而是一个映射金融体系复杂性和用户行为风险的独特信号。它代表着一种高度精细化的风险控制,源于支付机构对欺诈、洗钱和非法活动日益严格的监管压力以...
得物提现到哪里去了?
得物提现问题,绝不仅仅是一个个用户的个体诉求,它反映了拼多多生态系统内一个日益突出的结构性问题。2022年开始,大量用户反映得物平台提供的“提现”功能,实际上并未将资金直接反馈到个人银行账户,而是被拼...
分期乐当前还款期限怎么看不清?
分期乐是当前市场上颇受欢迎的消费金融服务平台之一,其以灵活多样的还款方式和便捷的操作流程吸引了大量年轻用户。但近期,“分期乐现在用不用还”成为许多消费者讨论的话题。这一问题的核心在于用户对还款期限的理...