微信分付轻松用法指南
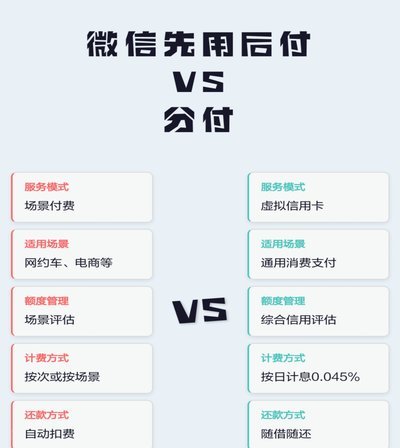
微信分付的本质并非简单的“消费贷”,而是一种深度嵌入支付链路的流动性补充工具。它打破了传统信用贷款需要申请、等待、提现的繁琐流程,通过基于用户日常交易行为构建的授信额度,实现了一种“即取即用”的信用体验。这种产品逻辑的设计初衷,是为用户在面对突发性的小额资金需求时,提供一种无需跳转外部银行App、无需复杂身份校验的应急手段。理解分付的使用,首先要理解它与微信支付生态之间那种无缝衔接的信用纽带关系,它提供的不是一笔可提取的现金,而是一条随身携带的动态信用额度。
在实际操作层面,使用分付的过程几乎是“隐形”的。用户无需像办理信用卡那样去寻找特定的提现入口,而是在进行微信支付结算时,直接在支付选项中切换支付方式即可。当你面对扫码支付或线下商户结算时,只需点击支付界面下的额度来源,选择“分付”,系统便会自动调用预设的信用额度完成清算。这种操作逻辑将信用的提取与消费行为高度合一,极大地降低了用户感知成本,但也因此在无形中模糊了“自有资金”与“透支资金”的边界,对用户的支付警觉性提出了更高的要求。
深入剖析其背后的成本结构,可以发现分付的计息逻辑带有明显的“日息化”特征。不同于传统贷款按月或按年计算利息,分付的核心成本在于使用天数与额度的乘积。这意味着每一笔通过分付完成的支付,从交易成功的那一刻起,利息便开始按照既定费率按日累加。这种模式对短期的资金周转极其友好,适合应对几天内的临时缺口;但如果用户习惯于将分付作为长期消费额度的补充,天数累积产生的成本将迅速侵蚀个人的财务健康度。因此,掌握其计息节奏与还款周期,比单纯了解功能入口更为关键。
面对这种极高便利性的金融工具,最核心的驾驭能力在于建立一套“防御性使用”的思维模型。真正成熟的使用者不会将分付视为扩大消费规模的筹码,而是将其定义为一种“紧急缓冲垫”。在财务规划中,应始终保持对分付额度使用的严格审计,确保其仅用于覆盖那些无法通过实时余额完成、但又具备紧迫性的支出。当用户开始习惯用分付支付日常零碎的小额消费时,便意味着已经陷入了过度依赖信用杠杆的陷阱,这不仅是财务风险的起点,更是个人消费心理失控的信号。
相关文章
京东白条接入支付宝花呗支持
近年来,随着互联网金融的蓬勃发展,“先消费后付款”的模式逐渐被消费者接受。京东白条作为一个典型的分期购物工具,在线上零售市场中扮演着越来越重要的角色。与此同时,第三方支付平台与京东白条的合作也日益紧密...
微信分付能套现吗?深度解析其风控机制与潜在风险
微信分付作为微信生态内的信用支付工具,其设计逻辑与传统信用卡存在本质差异。平台通过用户消费行为数据构建信用模型,将额度转化为可支配的支付能力。这种模式下,套现行为本质上是对信用体系的破坏,但实际操作中...
急用钱了?3个安全方法助你渡难关
面对急用钱的情况,很多人会感到束手无策。传统的借贷渠道可能因为信用记录、收入证明等因素而被拒之门外,这时不妨尝试以下几个方法。 首先,可以考虑向亲朋好友求助。虽然这可能会给双方带来额外的压力和负担,...
京东付费额度如何变现
京东付费额度,作为一种特殊的消费信用体系,为用户提供了更加灵活的购物体验。然而,在追求便捷的同时,部分消费者可能会产生一种疑问:是否有可能将这些付费额度变现?事实上,虽然京东官方并没有提供套现服务,但...
虚假数据能“刷出来”吗
在消费金融领域,“拿去花”通常指向信用额度的使用行为,而“刷出来”则隐含着通过人为操作使数据呈现虚假繁荣的意图。这种操作在电商平台、借贷平台或社交媒介中屡见不鲜,其核心逻辑是利用系统算法对数据的依赖性...
分期乐如何查额度
分期乐,作为近年来风靡的“消费升级”工具,为消费者提供了便捷的消费方式。而对于想要了解自身额度情况,想更好地规划消费的用户来说,“分期乐在哪查额度?” 这个问题显得尤为关键。 简单来说,直接在手机端...