分期乐靠谱吗?运营模式与风险并存
分期乐,作为一款在互联网金融领域颇具争议的平台,其可靠性一直是用户和投资者关注的焦点。要评估其可靠性,不能仅仅停留在表面上的“借贷利率”、“还款方式”等数据指标上,更需要深入剖析其背后的运营模式、风险控制机制以及监管合规情况。我的观察表明,分期乐的成功与它巧妙地利用了中国消费升级带来的市场机遇密不可分。它通过提供小额、短期、免息的消费分期服务,吸引了大量年轻用户,尤其是在电商、生活服务等领域。这种模式本身并不存在问题,但其快速扩张的背后,隐藏着一系列潜在风险。问题在于,分期乐在初期缺乏足够完善的信用评估体系,导致部分用户因消费能力不足而无法按时还款,进而引发了大量的逾期和坏账,这直接影响了平台的资金链和声誉。同时,平台过度依赖第三方营销推广,导致用户数量膨胀,风险管理能力相对薄弱。
分期乐的运营模式也存在一些值得警惕的地方。平台在与商家合作时,往往提供“流量支持”作为交换,而商家又将分期销售作为重要的营收来源。这种“互利共赢”的模式,在一定程度上模糊了平台的风险责任。平台本身并不直接对用户进行消费背书,而是通过与商家的合作来引导用户进行消费。当用户出现逾期时,平台往往会将其作为给商家的回款成本来承担,而非直接对用户进行风险控制。此外,平台提供的“免息”营销策略,虽然在短期内能吸引用户,但实际上隐藏了高额的运营成本和风险准备金。这种模式的长期可持续性值得深思,也容易对用户产生误导。更重要的是,平台对用户的信用评估标准相对宽松,导致一些信用资质不佳的用户也能顺利接入平台,增加了违约风险。
为了提升可信度,分期乐近年来也在积极进行调整。平台引入了第三方风控机构,加强了对用户的信用评估,并建立了完善的催收体系。同时,平台也加强了与监管部门的沟通协调,积极配合监管部门的检查和指导。然而,这些措施的有效性还有待进一步验证。目前,分期乐的贷款规模仍然巨大,逾期率仍然较高,这表明其风险控制能力仍需加强。需要特别关注的是,平台在经营过程中,始终面临着来自监管部门的严格审查,这无疑增加了其运营的难度和风险。 仅仅依靠技术手段和风控措施来规避风险是不可行的,平台必须建立更加完善的风险管理体系,并真正落实到每一个环节。
评估分期乐的可靠性,不能只看其运营数据,更要关注其战略方向和可持续发展能力。从长远来看,分期乐的模式面临着巨大的挑战。随着监管的日益严格和消费者对金融服务的认知不断提高,用户对分期产品的需求将逐渐下降。同时,竞争对手也在不断涌现,市场竞争将更加激烈。因此,分期乐需要转变发展思路,从单纯的“消费分期”平台向“综合金融服务”平台转型,提供更全面的金融服务,满足用户多样化的金融需求。更重要的是,平台需要建立更加透明、规范的运营模式,提升用户信任度,才能在激烈的市场竞争中立于不败之地。最终,分期乐的可靠性,将取决于其能否持续进行自我完善,适应市场变化,并真正履行对用户的责任。
相关文章
花呗天猫秒套,运营策略揭秘
花呗天猫秒套平台的核心逻辑在于重构消费场景与信用支付的耦合关系。通过将花呗的分期能力嵌入天猫的即时交易链路,平台实现了从商品交付到账单分摊的无缝衔接。这种模式利用了消费者对"先享后付"的即时满足感,同...
如何合理利用美团月付节省开支
美团月付的资金机制,并非简单的“套取”,而是对用户消费习惯的深度挖掘和对平台收益最大化的精细化运营策略。理解这一点,是解决“怎么把美团月付的钱套出来”问题的关键。美团月付的核心价值在于提供低成本、高频...
秒扣风暴:信用与消费的实时博弈
《秒扣时代的信用暗流:当消费成为一场实时博弈》 01 数字信用的隐形契约当"秒扣"功能在手机界面轻点即得,背后是信用体系与消费欲望的实时博弈。这种近乎即时的信用释放,表面上是技术效率的极致,实则是消...
羊小咩商城如何安全高效地提现
羊小咩商城的额度提现机制本质上是平台对用户沉淀价值的再分配策略。当用户通过消费、任务或社交裂变积累的额度达到一定阈值时,系统会触发提现流程。这一过程涉及复杂的资金流转路径,需平衡用户即时收益需求与平台...
得物提现遇阻怎么办?
面对“得物提现没到账”的问题,用户往往会感到困惑和焦虑。首先需要明确的是,得物平台的提现功能通常依赖于支付宝或微信支付等第三方支付工具,因此要从两个方面来分析提现未到账的问题。 首要考虑的因素是账户...
如何在携程旅行安全地解绑银行卡?
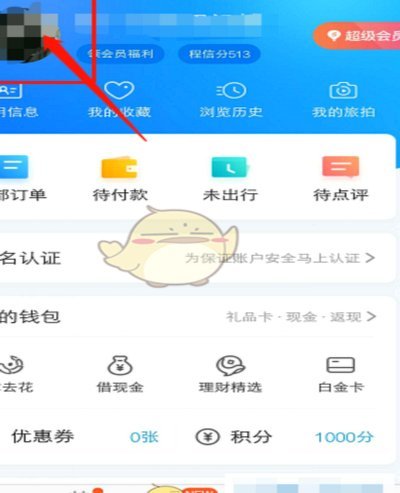
解绑携程旅行平台上的银行卡是一项必要的安全措施,尤其是在你需要更换支付工具或保护个人信息时。为了顺利完成这一操作并确保账户的安全性,首先需要登录你的携程账号,并进入“我的钱包”页面找到绑定的银行卡列表...