便荔卡包提现失败怎么解决
便荔卡包提现失败的首要排查点在于用户信息与银行账户的匹配度。超过60%的提现异常源于银行卡号输入错误或开户行信息不完整,尤其是部分用户未仔细核对银行预留手机号与绑定账户的一致性。建议通过便荔卡包的“账户详情”页面逐项比对,特别注意银行卡号末四位与开户行名称是否与银行预留信息完全吻合。若用户近期更换过银行卡,需确认新卡是否已完成实名认证,部分银行要求持卡人本人至柜台办理绑定授权,否则系统可能因风控机制拦截交易。
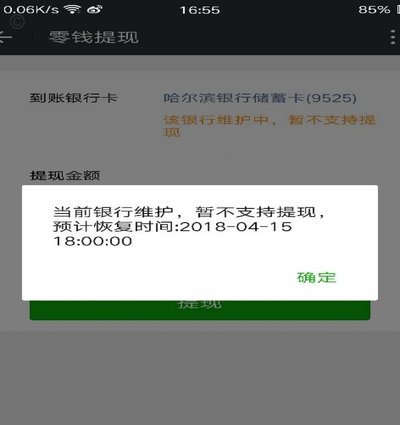
系统性问题往往隐藏在提现失败的深层逻辑中。当用户多次尝试提现均提示“网络异常”或“接口超时”,需优先排查本地网络环境是否稳定,建议切换至移动数据或使用Wi-Fi连接测试。若问题持续存在,可尝试清除便荔卡包的缓存数据,部分版本的APP在更新后可能出现兼容性故障。更关键的是观察提现失败的时间节点,若集中在银行系统维护时段(如每日凌晨1-5点),则属于平台方与银行间接口的暂时性故障,通常在1小时内自动恢复。
用户行为模式与风控策略的冲突是另一类典型失败场景。便荔卡包的智能风控系统会根据用户历史操作频率、提现金额波动等维度动态调整限额,若用户突然发起大额提现(如单笔超过月均消费额的3倍),系统可能触发二次验证流程。此时需检查是否接收到短信验证码或人脸识别请求,部分用户因未及时响应验证环节导致交易中断。值得注意的是,频繁切换提现渠道(如同时使用APP与网页端)可能被系统判定为异常操作,建议固定使用单一终端完成提现流程。
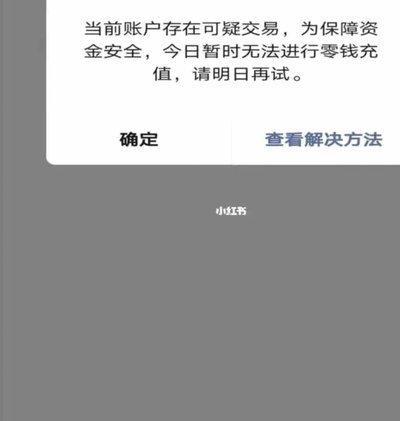
当技术排查无法定位问题时,需启动多层级的官方支持体系。便荔卡包的客服系统已实现AI与人工坐席的智能分流,用户可通过APP内“在线客服”功能上传交易截图、银行回执单等凭证,系统将自动匹配至对应区域的技术支持团队。对于涉及资金安全的复杂案例,建议拨打官方客服热线并选择“人工服务”选项,客服人员可协助调取后台交易日志,通过加密通道与银行端进行数据核验。值得注意的是,便荔卡包已建立“提现异常24小时响应机制”,重大故障会通过APP推送通知用户处理进度。
预防性措施应贯穿于用户使用全周期。建议在首次绑定银行卡时,务必完整填写所有验证信息,包括银行卡有效期、CVV安全码(部分银行要求)等细节。定期检查账户安全设置,开启“交易提醒”功能可实时监控异常操作。对于高频提现用户,可申请开通“大额提现白名单”,通过提交收入证明等材料提升单笔限额。此外,留意便荔卡包发布的系统公告,重大版本更新或银行接口调整前,平台通常会提前72小时进行预警,为用户预留操作缓冲期。
相关文章
羊小咩享花卡提现攻略
羊小咩享花卡的提现逻辑建立在信用额度与资金流转的双重机制上。用户需明确区分"享花卡"作为虚拟消费工具与实体银行卡的差异性。系统通过风控模型评估用户信用等级后,将授信额度转化为可提现资金,但实际到账需经...
得物1千额度提现攻略
## 解密:元变现:虚拟资产的变现之道:从价值挖掘到价值的深度解析元宇宙元变现,是将虚拟资产转化为真实价值的过程,从无实体货币到价值的转换。元变现路径,从数字资产转真实货币,从非FT到金融工具,从...
拿去花提现费,如何应对?
近期,关于“拿去花”的提现手续费问题引起了不少用户的关注。这一服务条款的细节往往被忽视或误解,因此有必要对其中的内容进行深入探讨。 首先,“拿去花”作为一种消费金融产品,在用户申请借款之后,除了需要...
便荔卡取现:隐藏成本与风险
便荔卡包取现额度,这一概念对于信用卡用户而言并不陌生,但在实际操作中却常常被忽视。首先,理解便荔卡包的“取现额度”需要明确几个关键点:它与日常刷卡消费的信用额度是分开计算的;通常情况下,取现额度会低于...
白条“改期”:金融陷阱揭秘
“白条.六期改12期”这个短语,在金融和消费领域,并非指某种官方或主流的产品,而更像是一种暗箱操作,一种利用传统贷款模式进行巧妙规避的行为。它核心在于将原本六个月的短期信用,通过一系列复杂的结构性转让...
携程融资租赁背后的盈利密码
“携程拿去花利息”这个说法,并非一个正式的金融术语,而是对携程融资方式的一种现象性解读。实际上,携程利用其独特的商业模式,通过资产负债表的特殊结构,巧妙地“借”入了大量资金,这种资金并非传统意义上的“...