鹿优选内幕:它是如何“玩转”网贷的?
鹿优选作为近期出现的网贷平台,其运营模式与传统借贷平台存在显著差异。通过分析其注册信息与资金流向,可发现该平台以"消费金融"为名,实际涉及多笔标债权转让业务。其核心逻辑在于通过拆分大额借款为小额标的,吸引散户投资者参与。这种模式在2018年监管收紧后已属边缘操作,但部分平台通过模糊合同条款规避合规审查。值得注意的是,平台在用户协议中设置的"自动续投"机制,实质上是变相延长借贷周期,增加资金链断裂风险。
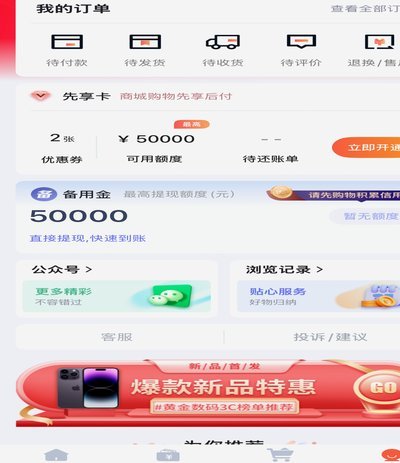
从资金池运作来看,鹿优选的底层资产多为个人借贷形成的应收账款,这类资产缺乏标准化处理流程。当借款人出现违约时,平台往往通过"债权转让"方式转移风险,而非直接承担坏账责任。这种操作模式在2020年《网络借贷信息中介机构业务活动管理暂行办法》实施后已属违规,但部分平台通过技术手段将交易拆分为多笔小额借款,规避监管审查。这种"监管套利"行为在行业内部并不鲜见,但对投资者而言意味着潜在的法律风险。
用户反馈显示,鹿优选的逾期率呈现周期性波动特征,与平台资金链压力密切相关。当平台出现资金周转困难时,往往会通过提高借款利率、降低审核标准等方式刺激放贷,这种"饮鸩止渴"的策略最终导致违约率攀升。值得注意的是,平台在用户协议中设置的"服务费"条款,实质上是变相收取违约金,这种操作在2021年《关于规范整顿"现金贷"业务的通知》中已被明确禁止,但部分平台仍通过隐蔽条款规避监管。
从行业生态角度看,鹿优选的出现反映了网贷市场在监管趋严后的结构性调整。随着持牌机构加速入场,大量非持牌平台面临生存压力,部分机构选择转向"类金融"业务领域。这种转型往往伴随着风险管控能力的弱化,导致平台在资产端和资金端均出现系统性漏洞。值得注意的是,平台在营销话术中频繁使用的"保本保息"承诺,实质上是典型的金融诈骗话术,与《防范和处置非法集资条例》规定的合规要求存在本质冲突。
相关文章
羊小咩提现遇阻背后的原因解析
在当前互联网金融快速发展的背景下,“羊小咩不能提现吗”这一问题引发了广泛的关注与讨论。从表面上看,这似乎是一个简单的技术或操作问题,但深入分析后可以发现,其背后涉及到了政策监管、平台合规性、用户体验设...
个人借款合同书写指南
借款时,一份正式的借条不仅可以保障双方权益,还能有效避免未来的纠纷。无论是亲朋好友之间的借贷还是商业往来中的资金周转,合法规范地书写借条都是一项基本技能。首先明确一点,借条本质上是一种债权债务关系的书...
如何在携程旅行安全地解绑银行卡?
解绑携程旅行平台上的银行卡是一项必要的安全措施,尤其是在你需要更换支付工具或保护个人信息时。为了顺利完成这一操作并确保账户的安全性,首先需要登录你的携程账号,并进入“我的钱包”页面找到绑定的银行卡列表...
花呗提现攻略与注意事项
花呗提现,看似简单的一件事,实则关乎资金流动、账户安全以及用户体验。这并非只是单纯地从一个账户转移资金到另一个账户,而是一个涉及银行、支付宝、第三方支付平台等多方协作的复杂流程。理解提现的各个环节,能...
羊享卡套路:别闹风控
消费凭证的本质误区与价值锁定机制 从消费金融和促销营销的角度审视“花卡额度”的概念,核心问题在于混淆了“消费预付体验”与“实物可提取的金融流动性”。像“享花卡”这类产品本质上属于商家或平台为了刺激...
花呗提现商家:哪个平台更靠谱?
花呗兑现服务在电商和实体零售领域正成为商家资金周转的关键环节,但软件选择直接影响操作效率与成本结构。当前市场主流平台如支付宝官方通道、第三方支付服务商及银行合作系统各有侧重:前者依托阿里生态具备流量优...