月付套现的精明策略
月付套现的核心在于现金流的精细化管理,而非简单依赖传统金融工具。通过构建多层资金池,可实现账期与支付节奏的精准匹配。例如,将短期账款与长期负债分层处理,利用短期现金流覆盖高频支付需求,同时通过长期融资工具消化低频支出。这种分层策略能有效降低资金周转压力,避免因单一支付周期导致的流动性危机。关键在于建立动态监控模型,实时追踪各资金池的流动性缺口,确保月付压力始终处于可控区间。
技术工具的深度应用是提升套现效率的关键路径。自动化对账系统可将人工操作误差率降低至0.3%以下,配合智能预算预测算法,能提前30天预判资金缺口。某些企业通过嵌入区块链的智能合约,实现支付触发条件与资金释放的精准耦合,使月付成本降低15%-20%。但需注意,技术工具的边际效益递减规律,当系统复杂度超过业务规模时,反而会增加管理成本。因此,工具选型需遵循"最小可行复杂度"原则。
风险控制体系的构建决定套现策略的可持续性。建立三重缓冲机制:第一层是应急资金池,覆盖3个月支付需求;第二层是信用额度弹性空间,允许月付金额波动±15%;第三层是动态对冲工具,通过衍生品对冲汇率或利率风险。同时需设置红黄绿三级预警阈值,当月付压力突破绿色区间时自动启动备选方案。这种防御性架构能有效抵御市场波动,避免因单一变量导致的系统性风险。
长期财务规划需超越短期套现目标,建立资金价值循环模型。通过将月付行为转化为资产配置机会,例如将部分支付资金定向投入高流动性资产,形成"支付-增值-再支付"的良性循环。某些企业通过建立供应商信用账户,将月付转化为信用额度,既维持支付能力又获得融资便利。这种模式要求企业具备较强的资金管理能力,能准确评估信用风险与收益预期的平衡点。
相关文章
羊小咩商城如何安全高效地提现
羊小咩商城的额度提现机制本质上是平台对用户沉淀价值的再分配策略。当用户通过消费、任务或社交裂变积累的额度达到一定阈值时,系统会触发提现流程。这一过程涉及复杂的资金流转路径,需平衡用户即时收益需求与平台...
如何在携程旅行安全地解绑银行卡?
解绑携程旅行平台上的银行卡是一项必要的安全措施,尤其是在你需要更换支付工具或保护个人信息时。为了顺利完成这一操作并确保账户的安全性,首先需要登录你的携程账号,并进入“我的钱包”页面找到绑定的银行卡列表...
分期乐利息怎么算?固定与浮动利率全解析
分期乐的利息计算并非一蹴而就,而是基于复杂的金融模型,且因贷款机构、贷款期限、还款方式等因素而呈现显著差异。理解利息的构成方式,对于消费者在选择分期乐方案时至关重要。一般来说,分期乐的利息主要分为两部...
轻松搞定白条还款
白条作为一种常见的消费信贷工具,许多用户对其还款方式并不十分熟悉。要顺利进行还款,首先需要明确白条的还款模式和渠道。 通常情况下,阿里金融旗下的花呗服务提供了灵活多样的还款选项。用户可以通过支付宝...
分期乐巧妙套现技巧解析
分期乐的套现逻辑本质是通过平台规则漏洞实现资金周转,核心在于对账单周期与分期规则的精准把控。例如,利用免息期与分期手续费的差价差,通过分拆订单实现成本优化。当用户将大额消费拆分为多笔分期时,平台会根据...
关闭分期乐臻享会员的完整指南
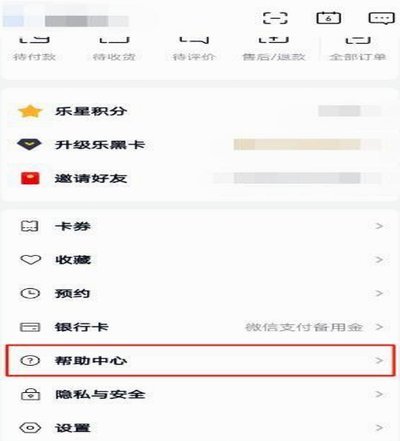
终止“乐臻享会员”分期权益,绝非一个简单的开关操作,而是一个涉及合同义务、支付周期和用户协议重审的系统性流程。核心理解必须建立在“分期制”这一金融属性上,它意味着用户自初次签约时已经签署了一份具有时间...