花呗套现背后的信用陷阱
近期,花呗套线平台的快速崛起揭示了信用金融领域的深层矛盾。这类平台通过技术手段伪装成花呗额度的“即时释放”场景,承诺用户在几秒内完成还款操作,实则利用用户资金周转的急迫性,诱导其参与非正规交易链条。其核心在于对花呗信用体系的局部突破:平台通过算法识别小额高频消费模式,将额度分拆后快速流转,表面实现“秒还”,但实际在用户还款前已埋下数据篡改的伏笔。这种短期操作不仅扭曲了信用评估机制,更在经济下行压力下放大了用户对资金安全的误判——当平台承诺的“高效”成为诱饵,真实风险便悄然侵蚀着个人信用的根基。
从技术逻辑看,花呗套线平台的“秒还”神话依赖于一套精密的灰色闭环。它先通过第三方接口模拟正常消费场景,将花呗额度拆解为多笔微小交易,再利用用户还款意愿的波动性,触发平台自定义的“快速还款通道”。关键在于,平台在用户实际还款前便介入,通过预设的还款指令诱导其完成额外消费,从而在极短时间内形成资金闭环。这种机制看似高效,实则高度脆弱:一旦用户还款行为被系统标记为异常,平台会立即冻结额度并触发监管预警,导致用户在“秒还”后瞬间陷入信用黑洞。技术优势与风险失控的平衡,正是此类平台难以持久的致命伤。
用户选择花呗套线平台的深层动因,往往源于对自身信用状况的系统性误判。在突发性资金短缺或消费压力下,传统花呗还款周期(通常需7-15天)的延迟感,容易被平台“秒还”的即时幻觉所覆盖。这种心理依赖并非单纯的技术问题,而是用户在消费主义浪潮中对信用价值的错位认知——他们高估了短期资金周转的可行性,却低估了平台隐性成本的累积效应。当用户反复依赖此类服务时,其信用评分会因异常交易记录被持续拉低,最终形成“越套越紧”的恶性循环。这种非理性行为模式,本质上是经济压力与金融素养缺失共同作用下的集体性风险。
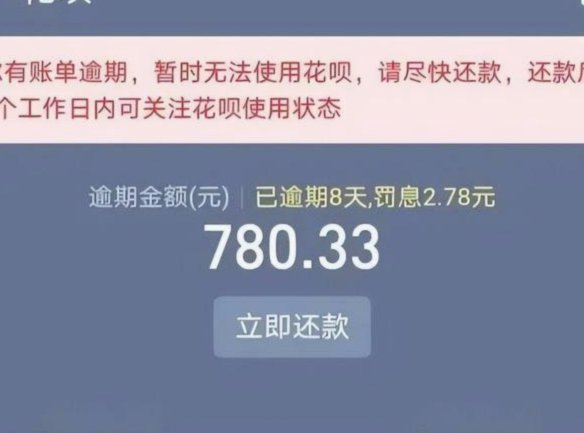
监管机构已迅速介入,但套线平台的隐蔽性使其始终游走于规则边缘。央行近期明确禁止利用花呗等信用产品进行虚假交易或资金池操作,要求平台对异常行为实时拦截。支付宝等主体也升级了风控模型,对高频小额交易自动标记风险。然而,这类平台往往通过“技术外包”或“多级代理”模式规避直接监管,利用用户信用数据的碎片化特征,在监管盲区中持续运作。当前的监管博弈显示:短期的政策打击难以彻底根除此类现象,唯有将用户信用教育纳入金融生态的核心,才能真正阻断“秒还”承诺背后的信用崩塌链。
面对这一现实,用户需警惕“秒还”背后的信用陷阱。平台承诺的快速还款往往伴随额度虚增、还款追责或征信污点,而其“高效”本质是短期信用刺激的产物。建议优先通过花呗官方渠道管理信用,避免参与任何非正规交易;若已陷入困境,应立即暂停操作并联系客服核实账单。长远看,随着AI风控技术的深化,花呗等平台将更精准识别异常行为,但用户唯有将信用安全置于效率之上,才能实现真正的“可持续秒还”——毕竟,真正的金融自由始于对风险的清醒认知。
相关文章
得物提货手续费及秒到账解析
得物提现有手续费吗?这个问题看似简单,实则需要从多个角度进行细致的考量。得物的核心商业模式依赖于其强大的商家资源和高效的交易撮合能力,因此,要理解其提货服务的费用的构成和速度,不能仅仅看到表面上的“免...
携程拿去花如何提现指南
“携程拿去花”提现问题,实际上反映了用户在使用携程旅行服务时,对收入结算流程的期望与实际操作之间的差异。这个现象的根源在于携程的商业模式,它主要通过提供“服务+分成”的模式运作,用户消费后,相当于先支...
便荔卡取现:隐藏成本与风险
便荔卡包取现额度,这一概念对于信用卡用户而言并不陌生,但在实际操作中却常常被忽视。首先,理解便荔卡包的“取现额度”需要明确几个关键点:它与日常刷卡消费的信用额度是分开计算的;通常情况下,取现额度会低于...
白条“改期”:金融陷阱揭秘
“白条.六期改12期”这个短语,在金融和消费领域,并非指某种官方或主流的产品,而更像是一种暗箱操作,一种利用传统贷款模式进行巧妙规避的行为。它核心在于将原本六个月的短期信用,通过一系列复杂的结构性转让...
便荔卡借7000能否提现?要看这些因素
“便荔卡借钱7000能提现吗”这个问题看似简单,实则涉及复杂的金融风险和信用评估体系。要回答这个问题,首先需要明确“便荔卡”究竟是什么。它并非传统的银行信用卡,而是一个依托于特定平台的社交理财产品,通...
花呗借钱平台正规性深度解析
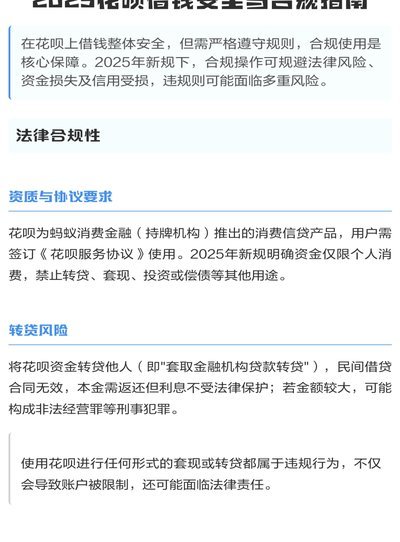
花呗借钱平台,这个概念长期以来伴随着争议。要判断其正规性,不能简单地笼统地贴上“非法”的标签,而需要深入剖析其运营模式、监管体系以及用户体验。花呗借钱平台本质上是蚂蚁集团推出的信用消费服务,它并非传统...