网贷平台2025清退:监管新常态
网贷平台的清退并非突发的政策转向,而是金融监管逻辑与行业风险累积的必然结果。2025年10月作为时间节点,可能标志着监管层对互联网借贷业务的合规性要求达到临界点。过去十年间,网贷平台通过技术手段降低信息不对称、拓宽普惠金融边界的同时,也因资本逐利性与风控能力失衡,导致行业整体杠杆率攀升至危险阈值。监管层在2020年已启动“备案制”向“持牌经营”的转型,但部分平台仍以“助贷”“联合贷款”等模式规避实质监管,这种“明修栈道暗度陈仓”的操作在2023年后逐渐失去生存空间。
清退行动的深层动因在于金融系统性风险防控的前置化需求。当前网贷平台的资产端已高度依赖银行资金池,这种嵌套结构在经济周期波动时极易引发连锁反应。2024年部分平台暴雷事件中,银行作为资金提供方的被动性兑付,实质上将个体风险转化为系统性隐患。监管层通过设置清退时间表,意在切断这种风险传导链条,同时倒逼平台回归“小额分散”本质。值得注意的是,清退并非简单取缔,而是要求存量业务在合规框架下完成资产证券化或转让,这一过程将重塑互联网金融的底层逻辑。
技术演进为清退提供了可行路径,也重构了行业生态。区块链技术在资产确权、智能合约执行方面的突破,使得网贷资产的合规转移成本大幅降低。2025年前后,监管沙盒试点中已出现基于分布式账本的“合规资产池”模式,这种技术架构既满足穿透式监管要求,又保留了互联网借贷的效率优势。与此同时,AI风控模型的迭代使传统银行重新具备服务长尾客群的能力,这直接削弱了网贷平台的生存基础。清退进程中的技术适配度,将成为区分“合规转型”与“野蛮退出”的关键变量。
清退的连锁反应将重塑金融资源配置格局。对于持牌机构而言,这是获取优质资产的窗口期,但需警惕“重蹈P2P覆辙”的风险。部分平台可能通过“助贷”模式与持牌机构合作,但这种合作必须建立在数据透明与风险共担基础上。对借款人而言,清退将加速信用评估体系的升级,未来借贷行为将更依赖央行征信系统与替代性数据源的交叉验证。值得注意的是,清退可能催生新型金融服务形态,例如基于物联网的供应链金融,这类模式能有效规避传统网贷的道德风险。
监管框架的重构将推动行业向“技术赋能金融”而非“金融异化技术”转型。2025年后的互联网金融,核心价值将回归到信息撮合与效率提升,而非资本逐利。这种转型要求平台重新定义自身角色,从“资金中介”转变为“风控服务商”或“数据运营商”。监管层对技术中立性的强调,将迫使行业摒弃“规模崇拜”,转向精细化运营。清退的阵痛期过后,幸存者可能不再是传统意义上的“网贷平台”,而是具备金融牌照、技术壁垒与合规能力的综合服务商。
相关文章
便荔卡取现:隐藏成本与风险
便荔卡包取现额度,这一概念对于信用卡用户而言并不陌生,但在实际操作中却常常被忽视。首先,理解便荔卡包的“取现额度”需要明确几个关键点:它与日常刷卡消费的信用额度是分开计算的;通常情况下,取现额度会低于...
白条“改期”:金融陷阱揭秘
“白条.六期改12期”这个短语,在金融和消费领域,并非指某种官方或主流的产品,而更像是一种暗箱操作,一种利用传统贷款模式进行巧妙规避的行为。它核心在于将原本六个月的短期信用,通过一系列复杂的结构性转让...
花呗秒到账二维码:揭秘背后平台优势
随着移动支付的普及,花呗秒到账二维码作为一种创新的支付方式应运而生。它并不是一个独立存在的平台,而是阿里巴巴旗下的蚂蚁金服推出的一种基于支付宝生态系统的便捷支付工具。通过这个功能,商家可以生成二维码供...
便荔卡包7000套现攻略
关于“便荔卡包7000套现最简单方法”的讨论,其实背后涉及到金融工具与个人资金管理的复杂性。首先,需要明确的是,“便荔卡包”并不是一个广泛认可或合法的金融产品名称,在此假设您是 从专业的财务规划角度...
花呗秒套平台利息哪家更划算?注意风险
近期,“花呗秒套平台”成为了不少借贷者关注的焦点,特别是在比较不同平台利息高低的过程中。值得注意的是,这类平台往往带有高风险性,并不是正规金融机构的服务渠道。因此,在探讨哪个“花呗秒套平台”利息低的问...
得物钱包提现:安全与效率的探索
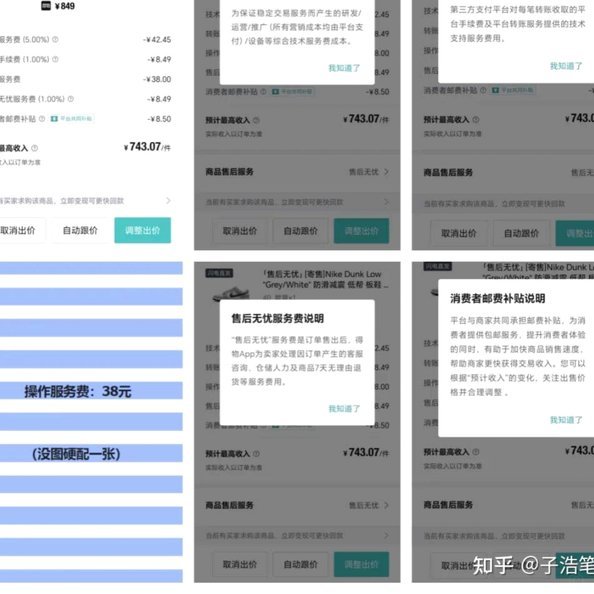
### 得物钱包提现:不仅仅是操作,更是一场信任与效率的博弈 在当下移动互联网高度发达的背景下,钱包功能早已超越了简单的电子支付工具,成为用户与平台之间信任关系的桥梁。得物钱包的提现机制,表面上是用...