微信分期付怎么开通
微信支付的分期付功能本质上是将消费行为与信用体系深度绑定的产物。用户在开通时需经历身份验证、额度评估、协议签署三个核心环节,其中额度评估依赖于微信支付积累的消费数据、社交关系链以及绑定银行卡的信用记录。这种多维度的信用画像构建,使得分期付突破了传统金融产品的风控边界,形成独特的消费场景闭环。值得注意的是,开通流程中隐藏着用户行为数据的采集逻辑,这些数据将直接影响后续的额度调整与服务推荐。
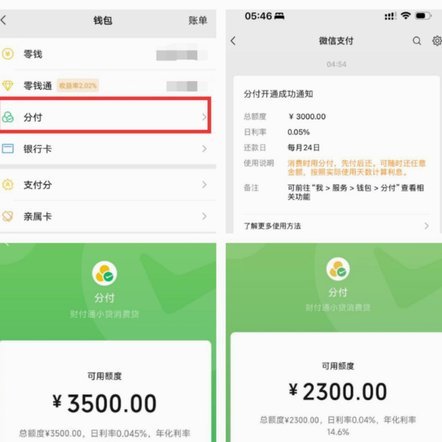
分期付的底层逻辑在于重构消费决策的即时性。当用户面对高价商品时,分期选项的出现实质上是将延迟支付压力转化为心理上的可承受范围。这种设计巧妙利用了行为经济学中的"心理账户"理论,使消费者在冲动消费与理性规划之间找到平衡点。微信支付通过将分期功能嵌入购物车页面,将金融工具的使用门槛降至最低,这种场景化嵌入显著提升了功能的渗透率。
在实际应用中,分期付的使用呈现出明显的群体分化特征。年轻用户更倾向于将分期视为消费能力的延伸,而成熟用户则更关注还款计划的可控性。这种差异映射出不同世代对金融工具的认知差异,也暴露出当前功能设计在用户分层上的不足。值得注意的是,部分用户在分期过程中可能陷入"借贷-消费-再借贷"的循环,这种行为模式需要更精细化的风险提示机制。
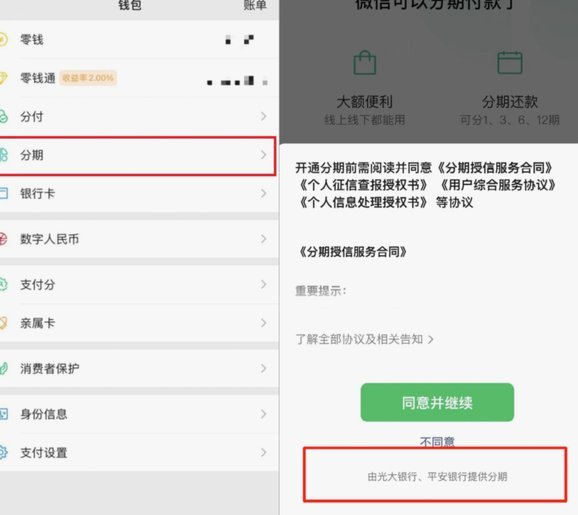
微信支付正在通过分期付功能构建新型消费生态,其价值不仅体现在金融服务的延伸,更在于重塑了用户的消费决策路径。当分期选项成为购物过程的默认选项时,实际上是在重新定义"支付"这一行为的本质。这种变革带来的不仅是支付方式的创新,更是对传统消费观念的持续解构。未来,如何在便利性与风险控制之间找到平衡,将成为这一模式持续发展的关键。
相关文章
分期乐:变现新玩法
近期,“分期乐变现”成为不少消费者的热议话题。这一现象的背后,是互联网消费金融产品普及率的提升以及消费者财务规划意识的增强。分期乐作为一种便捷的购物方式,通过灵活的分期付款模式吸引了大量用户。然而,在...
如何合理利用美团月付节省开支
美团月付的资金机制,并非简单的“套取”,而是对用户消费习惯的深度挖掘和对平台收益最大化的精细化运营策略。理解这一点,是解决“怎么把美团月付的钱套出来”问题的关键。美团月付的核心价值在于提供低成本、高频...
网贷陷阱:大学生遭遇骗局
许多人初次接触网贷,往往因为其便捷迅速的审批流程而感到兴奋。然而,这种便利也为不法分子提供了可乘之机。我见过一个案例,受害者李先生是一名刚毕业的大学生,急需资金支付房租。他通过搜索引擎找到一家宣称“无...
个人借款合同书写指南
借款时,一份正式的借条不仅可以保障双方权益,还能有效避免未来的纠纷。无论是亲朋好友之间的借贷还是商业往来中的资金周转,合法规范地书写借条都是一项基本技能。首先明确一点,借条本质上是一种债权债务关系的书...
得物现金账户背后的秘密生态链
得物现金账户,并非单纯的“支付方式”,而是一个复杂的生态系统,代表着拼盒平台(得物)的核心商业模式之一。要理解它的真正含义,需要从拼盒的供应链、用户运营和数据驱动体系出发。传统电商模式通常依赖平台自身...
花呗提现攻略与注意事项
花呗提现,看似简单的一件事,实则关乎资金流动、账户安全以及用户体验。这并非只是单纯地从一个账户转移资金到另一个账户,而是一个涉及银行、支付宝、第三方支付平台等多方协作的复杂流程。理解提现的各个环节,能...