构建推荐:洞察需求、锚定价值、信任背书、引导转化
推荐策略的本质是构建认知闭环,其核心在于将用户需求与产品价值进行精准匹配。第一阶段需完成需求洞察的深度挖掘,这要求创作者突破表层信息收集,转向数据驱动的用户画像构建。通过行为轨迹分析与场景化需求拆解,...
享花卡平台详解:机遇与挑战
享花卡,这个名字听起来像是某种新兴的支付工具或者是信用卡的一种衍生品,但实际上它的服务范围和使用场景远远超出了传统金融产品的范畴。作为一个结合了借贷与消费行为的产品,它不仅仅是一个简单的信贷解决方案,...
羊小咩便荔卡的提取之道
羊小咩便荔卡,这个名称本身就带着一种古朴和神秘感,它并非指某种具体的化学物质,而是指在传统草药学领域中,针对特定疾病或症状进行的精细化、个性化配方提取过程。从严格意义上来说,不存在“羊小咩便荔卡怎么提...
分付套现:市场流动性的操控与风险管理
“分付套现点位”这一现象,在市场做市流动性方面,远比单纯的“套现”操作更具复杂性和潜在的风险。它并非简单的资金流向,而是涉及到多个参与者、多重意图、以及对市场供需关系微妙理解。最初的“点位”通常由机构...
如何提高信用卡月付额度?
信用卡月付额度的获取,并非简单地申请高额信用卡就能解决的问题,而是需要构建一个健全的信用档案,并策略性地利用信用卡的各项功能。首要任务是建立并维持良好的信用评分,这依赖于按时偿还各类贷款、信用卡账单,...
微信分付原理:背后的秘密
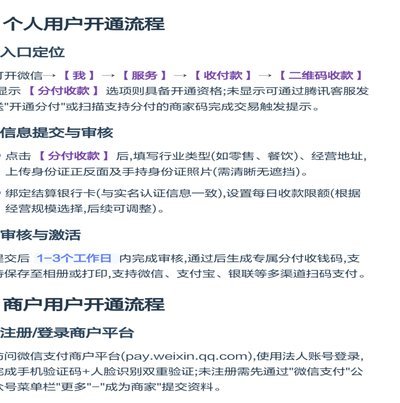
微信分付功能,看似简单,实则蕴含着一套复杂的机制。它并非一个“神奇”的生成方式,而是微信依托其庞大的用户基础和强大的技术支撑,巧妙地构建了一种“分布式支付”体系。核心在于微信利用其庞大的账户体系作为信...
微信分付玩转技巧,团队协作更高效
微信分付,一个看似简单却蕴含着巨大潜力的功能。它不仅能将支付责任平均分配给多人,更可以灵活掌控资金使用情况,满足团队协作或多人共同完成目标的需求。 然而,如何充分利用微信分付的功能,实现其真正的价值,...
分付提现的挑战与优化
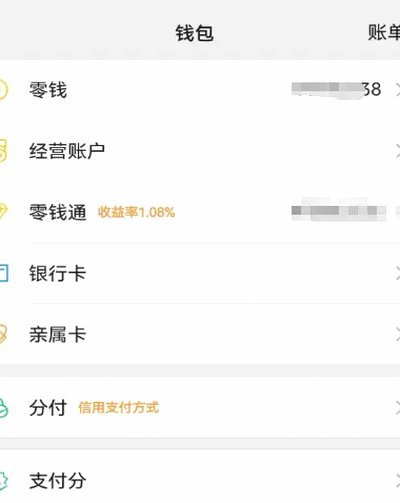
“分付”模式下,提现过程远比传统链游更复杂,其核心在于多方支付方的同步处理。早期“分付”的出现,旨在解决传统链游提现的天然瓶颈——集中在官方钱包或交易所的资金流动性风险。这种模式通过将用户资金分散到多...
套花呗的隐藏代价
## 经常套花呗:隐藏的成本与深层风险 对于许多人来说,花呗已成为日常消费的便捷工具,而“套花呗”,即利用花呗的免息期进行短期资金周转,看似无伤大雅。然而,频繁依赖这种方式,实际上会悄无声息地侵蚀个人...
携程拿去花酒店套现现象
携程拿去花酒店套现,这一话题引起了广泛关注。拿去花是携程推出的一种消费金融产品,允许用户在支付住宿费用时选择使用信用额度进行抵扣,从而享受一定的现金返利或折扣优惠。然而,在实际操作中,部分用户发现利用...