微信分期付怎么开通
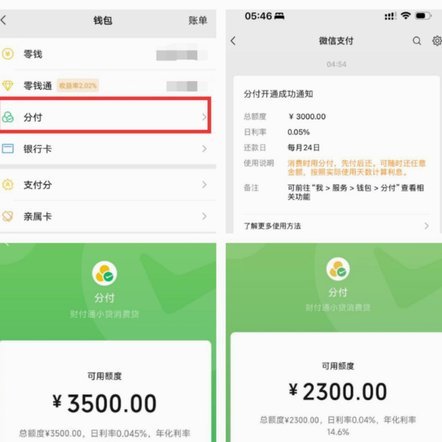
微信支付的分期付功能本质上是将消费行为与信用体系深度绑定的产物。用户在开通时需经历身份验证、额度评估、协议签署三个核心环节,其中额度评估依赖于微信支付积累的消费数据、社交关系链以及绑定银行卡的信用记录...
分期乐逾期协商指南
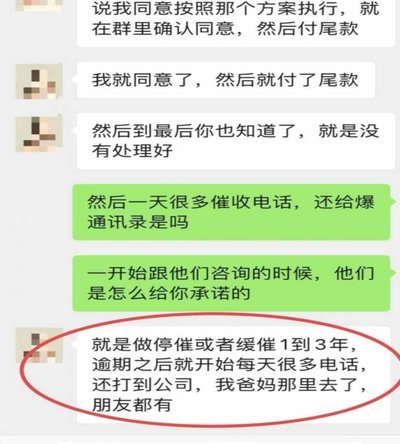
当遇到分期乐的逾期问题时,与平台协商处理是一个高效且常见的解决方法。首先,了解分期乐的服务条款和相关规则是至关重要的基础。通常,分期乐会提供灵活的还款方式,并允许用户在特定条件下延期或分期偿还欠款。因...
分期乐低额度提升策略
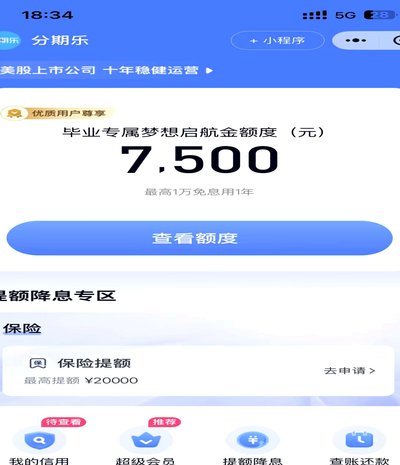
分期乐额度调整的核心逻辑在于平台对用户风险画像的持续评估,这一过程涉及多维数据的动态校验。当用户发现当前额度无法满足消费需求时,首要任务是识别自身信用档案中的薄弱环节。例如,账户活跃度不足、历史逾期记...
白条取现额度:如何解读与调整
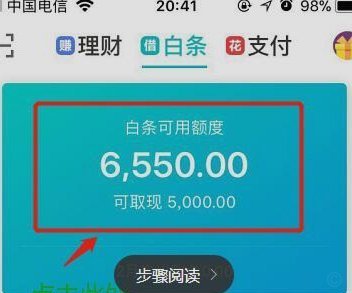
白条取现额度的设定本质上是平台对用户信用风险的动态评估结果。多数平台将取现额度控制在总额度的50%-80%区间,这一比例既需覆盖用户合理资金需求,又需防范过度透支风险。不同场景下,平台会通过算法模型综...
选对软件合理套用花呗
“套花呗”这个现象,本质上是利用花呗的灵活分期支付功能,来满足短期资金需求,本质上是另一种形式的消费,也带来了复杂的问题。 想要找到“好用”的软件来应对这种需求,不能仅仅关注支付便捷性,更要深入理解其...
得物商品究竟怎么样?透视潮品交易的信任机制
得物平台所承载的商品,并非单纯的商品集合,而是一个高度浓缩且极度垂直的潮流文化样本库。它汇集的核心资产,远超传统电商的范畴,指向的是二级市场稀缺品的流通价值。其物料的价值体现在“极度垂直化”和“高流通...
羊小咩逾期还款解决方案
近来,“羊小咩”购物平台因其灵活的信用额度受到了消费者的广泛欢迎,但随之而来的逾期催收问题也逐渐显现。面对这一现象,需要从多个层面进行深入分析和探讨。 首先,逾期催收不仅仅是个人信用记录的问题,更是...
花呗提现安全吗?揭秘背后的风险控制
花呗提现的可靠性,远比许多用户最初的认知要复杂得多。这并非简单的“是或否”的问题,而是一个涉及支付体系底层架构、风险控制机制以及监管政策等多重因素交织的结果。首先,我们需要明确的是,花呗本身并非直接持...
携程拿去花提现攻略:避坑指南与时间轴
携程旅行的魅力在于其便捷的预订体验和相对可靠的保障,但“拿去花”后,如何高效、顺利地进行提现,却成为了许多用户的关注点。 简单粗暴的直接申请退款,往往会遇到一系列问题:订单未完全完成、退款金额计算错误...
过度套现花呗的风险与反思
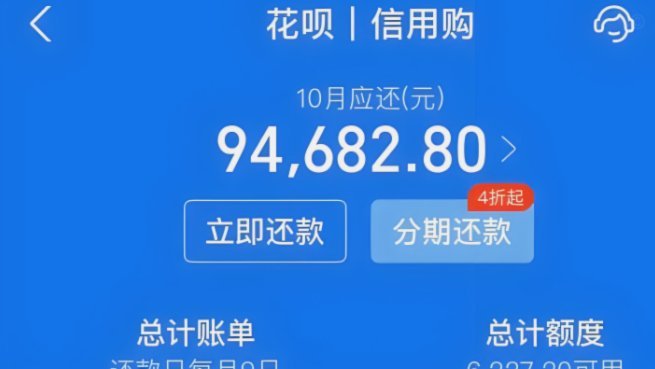
“自己套花呗”这一现象,在消费金融领域并非新鲜事,却又代表着一种极端的金融行为,更反映出当下社会经济环境下特定人群的焦虑与认知偏差。从专业角度来看,这种行为的核心在于对花呗免息期、消费折扣等营销手段的...